
Encontrar el espacio físico ideal suele vivirse como el primer gran hito tangible de cualquier proyecto empresarial, un momento donde la ilusión por abrir las puertas a menudo nubla la letra pequeña del compromiso que se está a punto de adquirir. Para el emprendedor, el local no es solo un inmueble, sino el escenario donde se jugará la rentabilidad de los próximos años, y firmar condiciones rígidas sin margen de maniobra puede convertir ese activo en un pasivo inasumible si el mercado cambia.
La experiencia en el sector inmobiliario comercial demuestra que una gran parte de los cierres no se deben a la falta de ventas, sino a costes fijos estructurales mal dimensionados o a la imposibilidad legal de adaptar el negocio a nuevas circunstancias. A diferencia de la vivienda, en el ámbito de los locales rige la libertad de pacto, lo que significa que la ley protege menos a quien alquila y otorga mucha más validez a lo que se firme expresamente, sea justo o no.
Entender los mecanismos de defensa jurídica y económica es vital para blindar la inversión antes de iniciar cualquier reforma. A continuación, se detallan las cláusulas esenciales y las estrategias prácticas para equilibrar la balanza con la propiedad, asegurando que el acuerdo final sirva a los intereses del negocio y facilite su viabilidad a largo plazo.
Preparación previa para negociar el arrendamiento de la franquicia
Antes de sentarte a hablar con el propietario o la agencia inmobiliaria, debes adoptar la mentalidad adecuada: la urgencia es tu peor enemigo. Mostrar demasiada ilusión por el emplazamiento o revelar que tienes prisa por abrir para cumplir con el calendario de la franquicia debilita tu posición. Es fundamental que transmitas que tienes otras opciones viables y que la operación solo se cerrará si las condiciones legales y técnicas son seguras para tu inversión.
Ten muy claras las especificaciones técnicas que exige la marca, como los metros cuadrados mínimos de sala, la necesidad de salida de humos o la anchura de la fachada. Solicitar el borrador del contrato con antelación te permitirá revisarlo con calma y detectar cláusulas que puedan impedir la instalación de los elementos corporativos obligatorios. Recuerda que consultar el directorio de franquicias puede ayudarte a comparar qué requisitos de local están pidiendo otras marcas del mismo sector.
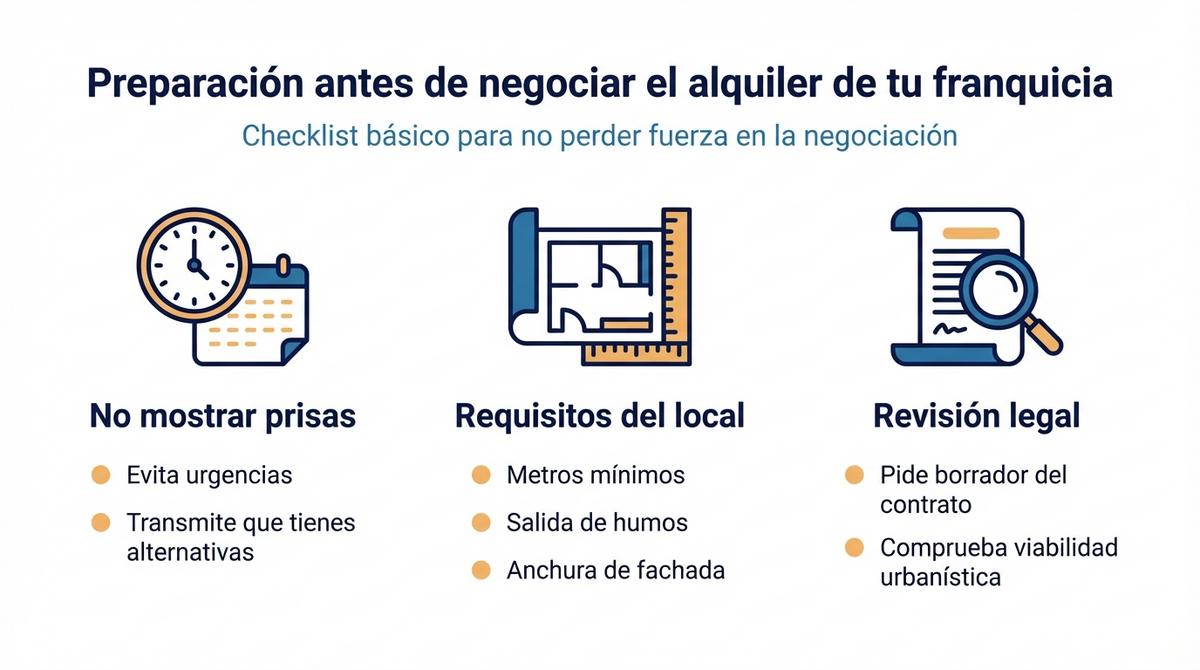
A diferencia del alquiler de vivienda, en los arrendamientos para uso distinto de vivienda prima la voluntad de las partes sobre la Ley de Arrendamientos Urbanos (LAU). Esto significa que casi cualquier pacto escrito es válido y, si no negocias una protección, la ley no vendrá a salvarte después. Antes de firmar nada, verifica en el Ayuntamiento la situación urbanística del inmueble para confirmar que la actividad que pretendes desarrollar es viable en esa ubicación concreta.
Condiciones económicas: renta, revisión y garantías adicionales
La renta mensual es solo la parte visible del coste de ocupación. Para calcular la viabilidad real del negocio, debes definir con total precisión quién asumirá los gastos recurrentes que no son el alquiler base, como el Impuesto de Bienes Inmuebles (IBI), las tasas de basuras o las cuotas de la comunidad de propietarios. Es habitual que el arrendador intente trasladar todos estos costes al inquilino, pero es un punto totalmente negociable.
Debes diferenciar claramente entre la fianza legal y las garantías adicionales. La ley exige depositar una fianza equivalente a dos mensualidades de renta, que suele custodiarse en el organismo autonómico correspondiente. Sin embargo, muchos propietarios exigen avales bancarios o depósitos extra para cubrirse ante impagos; tu objetivo debe ser topar estas garantías a un máximo razonable, por ejemplo, tres o cuatro meses de renta, para no inmovilizar excesiva tesorería al inicio:
- Fianza legal: Obligatoria por ley (2 meses), se recupera al final si no hay desperfectos.
- Aval bancario: Garantía adicional opcional; negocia que sea de ejecución a primer requerimiento pero con caducidad.
- Depósito en metálico: Dinero entregado al casero como garantía extra; intenta evitarlo para mantener liquidez.
Periodo de carencia para obras y licencias de apertura
Adecuar un local a la imagen corporativa de una franquicia implica obras, reformas y decoración que pueden demorarse semanas o meses. Durante ese tiempo, el negocio no factura, por lo que pagar la renta completa supone un lastre financiero difícil de recuperar. La carencia de renta es la herramienta que permite eximirte del pago o reducirlo drásticamente mientras el local no esté operativo.

Lo habitual en el mercado es pactar un periodo de carencia de entre uno y tres meses, dependiendo de la envergadura de la reforma necesaria. Si el local está en bruto, este plazo debería ser mayor. Es crucial que la redacción de la cláusula sea clara: el pago de la renta no debe iniciarse simplemente con la entrega de llaves, sino estar vinculado, en la medida de lo posible, a la fecha de apertura al público o a la obtención de las licencias pertinentes.
Una estrategia inteligente es condicionar el contrato a la obtención efectiva de la licencia de actividad. Si el Ayuntamiento deniega el permiso por causas estructurales del edificio o normativas zonales, no deberías verte obligado a pagar por un espacio que no puedes utilizar legalmente para tu actividad económica.
Actualización de la renta y control de gastos
La actualización anual de la renta es un mecanismo estándar para que el propietario no pierda poder adquisitivo, pero debe estar referenciada a un índice oficial y objetivo. Lo más recomendable es vincular las revisiones al Índice de Precios al Consumo (IPC) general, evitando índices sectoriales que puedan ser más volátiles o interpretables.
En escenarios de alta inflación, una subida del IPC puede disparar tus costes fijos y comerse el margen de beneficio. Para protegerte, intenta negociar un techo máximo o ‘cap’ a la subida anual. Por ejemplo, puedes pactar que la renta se actualice según IPC, pero con un límite del 3% o 4% anual, independientemente de cuánto suba la inflación real. Aunque el derecho de tanteo y retracto (preferencia de compra) es importante, asegurar una renta predecible es prioritario para la supervivencia diaria de la franquicia.
Duración del contrato y opciones de salida en arrendamientos comerciales
El horizonte temporal del contrato debe ser suficiente para permitirte recuperar la inversión inicial, que en el caso de las franquicias incluye el canon de entrada y la adecuación del local. Aunque la ley permite libertad total de plazos, firmar por menos de cinco años suele ser arriesgado. Lo ideal es buscar una duración de diez años o más, lo que ofrece estabilidad y valor al fondo de comercio que vas a generar.
Sin embargo, un contrato largo sin vías de escape es una trampa. El mercado es cambiante y el negocio podría no funcionar como esperas. Por ello, la duración debe ser obligada para el arrendador, pero flexible para el arrendatario a partir de cierto momento. Debes asegurarte de tener ventanas de salida claras que te permitan rescindir el contrato sin tener que abonar la totalidad de las rentas pendientes hasta el fin de la vigencia pactada.
Cláusulas de desistimiento para minimizar riesgos
El desistimiento es la facultad de finalizar el contrato antes de la fecha de vencimiento. Si no se regula expresamente, el Código Civil y la jurisprudencia pueden interpretar que debes cumplir el contrato íntegro o indemnizar al propietario con todas las mensualidades que falten hasta el final. Esto podría suponer una deuda inasumible en caso de cierre del negocio.
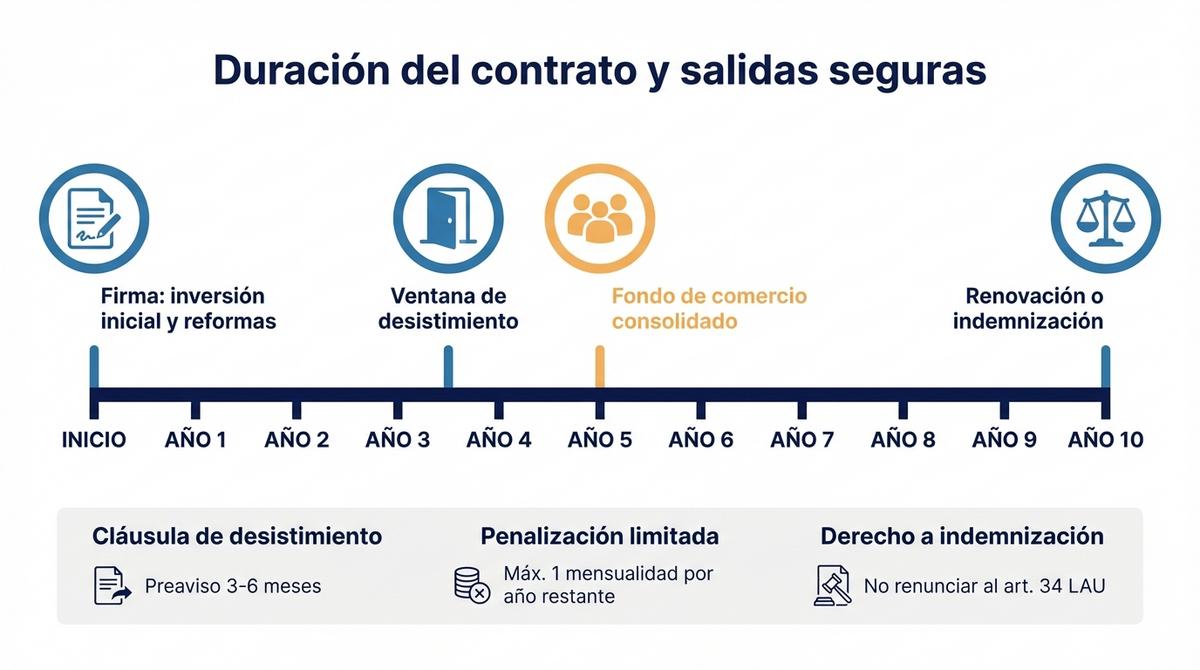
Para evitar esta situación, debes negociar una cláusula que te permita desistir a partir de un momento concreto, por ejemplo, el tercer año, con un preaviso de tres a seis meses. A cambio, es razonable pactar una penalización acotada, como una mensualidad por cada año que reste de contrato, o incluso eliminar la penalización si se cumple el preaviso con suficiente antelación.
Renovación e indemnización por pérdida de clientela
El artículo 34 de la LAU establece que, si el contrato se extingue porque el propietario se niega a renovarlo y has ejercido una actividad comercial de venta al público durante los últimos cinco años, tienes derecho a una indemnización. Esta compensación busca resarcirte por el ‘fondo de comercio’ o clientela que has generado y que ahora el propietario podría aprovechar poniendo un negocio similar.
Es práctica común que los arrendadores incluyan en los borradores una renuncia expresa a este derecho. Debes estar muy atento y eliminar esa renuncia. Si tu franquicia tiene éxito, el local valdrá más al final del contrato gracias a tu gestión; mantener el artículo 34 te da fuerza para negociar la renovación o te asegura una compensación económica si te obligan a marcharte.
La cuantía de esta indemnización varía según si te trasladas a otro local en el mismo municipio o si el propietario inicia una actividad afín. Proteger este activo intangible es vital, ya que la ubicación es parte intrínseca del valor de una franquicia física.
Derecho de traspaso y cesión en el modelo de franquicia
La capacidad de ceder el contrato a un tercero es fundamental para salvaguardar tu patrimonio si decides salir del negocio pero la actividad es rentable. La ley permite la cesión o traspaso sin necesidad del consentimiento del propietario, aunque otorga a este el derecho a elevar la renta un 20%. No obstante, muchos contratos estándar intentan prohibir totalmente la cesión o someterla a la aprobación discrecional del dueño.
En el ámbito de la franquicia, es crucial negociar que la cesión esté permitida, al menos, a favor de la central franquiciadora o de otro franquiciado de la misma red. Esto facilita enormemente la transmisión de la unidad operativa sin perder la inversión realizada en el local. Si el contrato prohíbe el traspaso, te verás atado al inmueble hasta su vencimiento o perderás todo lo invertido al cerrar.

Asegúrate de que el texto del contrato especifique que el cambio de franquiciado no se considerará un incumplimiento ni dará lugar a la resolución del contrato, siempre que el nuevo inquilino ofrezca garantías de solvencia similares. Esta flexibilidad aumenta el valor de tu negocio ante una posible venta futura.
Errores legales frecuentes que bloquean la actividad del negocio
Uno de los fallos más graves es aceptar un contrato de ‘arrendamiento de industria’ cuando en realidad se alquila un local vacío. Esta modalidad recorta significativamente los derechos del inquilino (como la fianza o la duración mínima) y solo debe usarse cuando el local ya está montado y en funcionamiento. Otro error común es definir el destino del local de forma demasiado restrictiva; la cláusula de actividad debe ser amplia (por ejemplo, ‘hostelería y servicios afines’) para permitirte adaptar la oferta si la franquicia lanza nuevos productos.
Es imprescindible incluir una condición resolutoria vinculada a la obtención de licencias. Si el Ayuntamiento no concede los permisos necesarios por razones ajenas a tu voluntad, el contrato debe quedar anulado sin penalización, permitiéndote recuperar la fianza. Finalmente, deja por escrito el estado exacto en el que se debe devolver el inmueble para evitar que el propietario retenga la fianza alegando que debes retirar mejoras que en realidad revalorizan el local:
- Falta de inventario inicial: Anexa fotos al contrato para demostrar el estado original y evitar reclamaciones injustas.
- Cláusula de reposición: Evita la obligación de ‘devolver el local tal cual se entregó’ si has hecho obras de mejora autorizadas.
- Renuncias tácitas: Revisa que no estés renunciando a derechos de adquisición preferente sin recibir nada a cambio.
El éxito de una nueva apertura depende tanto de la potencia de la marca seleccionada como de la sostenibilidad de los costes fijos pactados desde el primer día. Cerrar un acuerdo que contemple escenarios de crecimiento, pero también vías de escape ordenadas ante imprevistos, es la única forma de proteger el capital invertido y garantizar que el esfuerzo se destine a operar el negocio y no a conflictos con la propiedad.
Antes de estampar la firma, resulta indispensable validar que las condiciones del inmueble encajan con los requisitos operativos de la central y que se cuenta con flexibilidad para futuras transmisiones. Un contrato bien negociado actúa como un seguro de vida para la empresa, permitiendo al emprendedor centrarse en la gestión diaria con la tranquilidad de tener las espaldas cubiertas legal y económicamente.