



Posicionamiento de la Franquicia ROHLA BURGER en Comida Rápida
La enseña presenta un posicionamiento segmentado en el nicho de hamburgueserías artesanales dentro del mercado de comida rápida. Creada en 2018 y con inicio de expansión en 2023, la tracción histórica es limitada (red actual en España: 3 unidades), por lo que la capacidad de marca para generar economías de escala está en fase de consolidación. Según los parámetros reportados, la propuesta se apoya en producto diferenciado y estandarización operativa dirigida a ubicaciones urbanas de tamaño medio-alto.
Variables operativas de la Franquicia ROHLA BURGER
Ficha técnica de la oportunidad:
- Inversión inicial: 40.000€
- Sector oficial: Comida Rápida
- Superficie mínima: 150 M2
- Población mínima: 80.000 habitantes
- Royalty: 4%
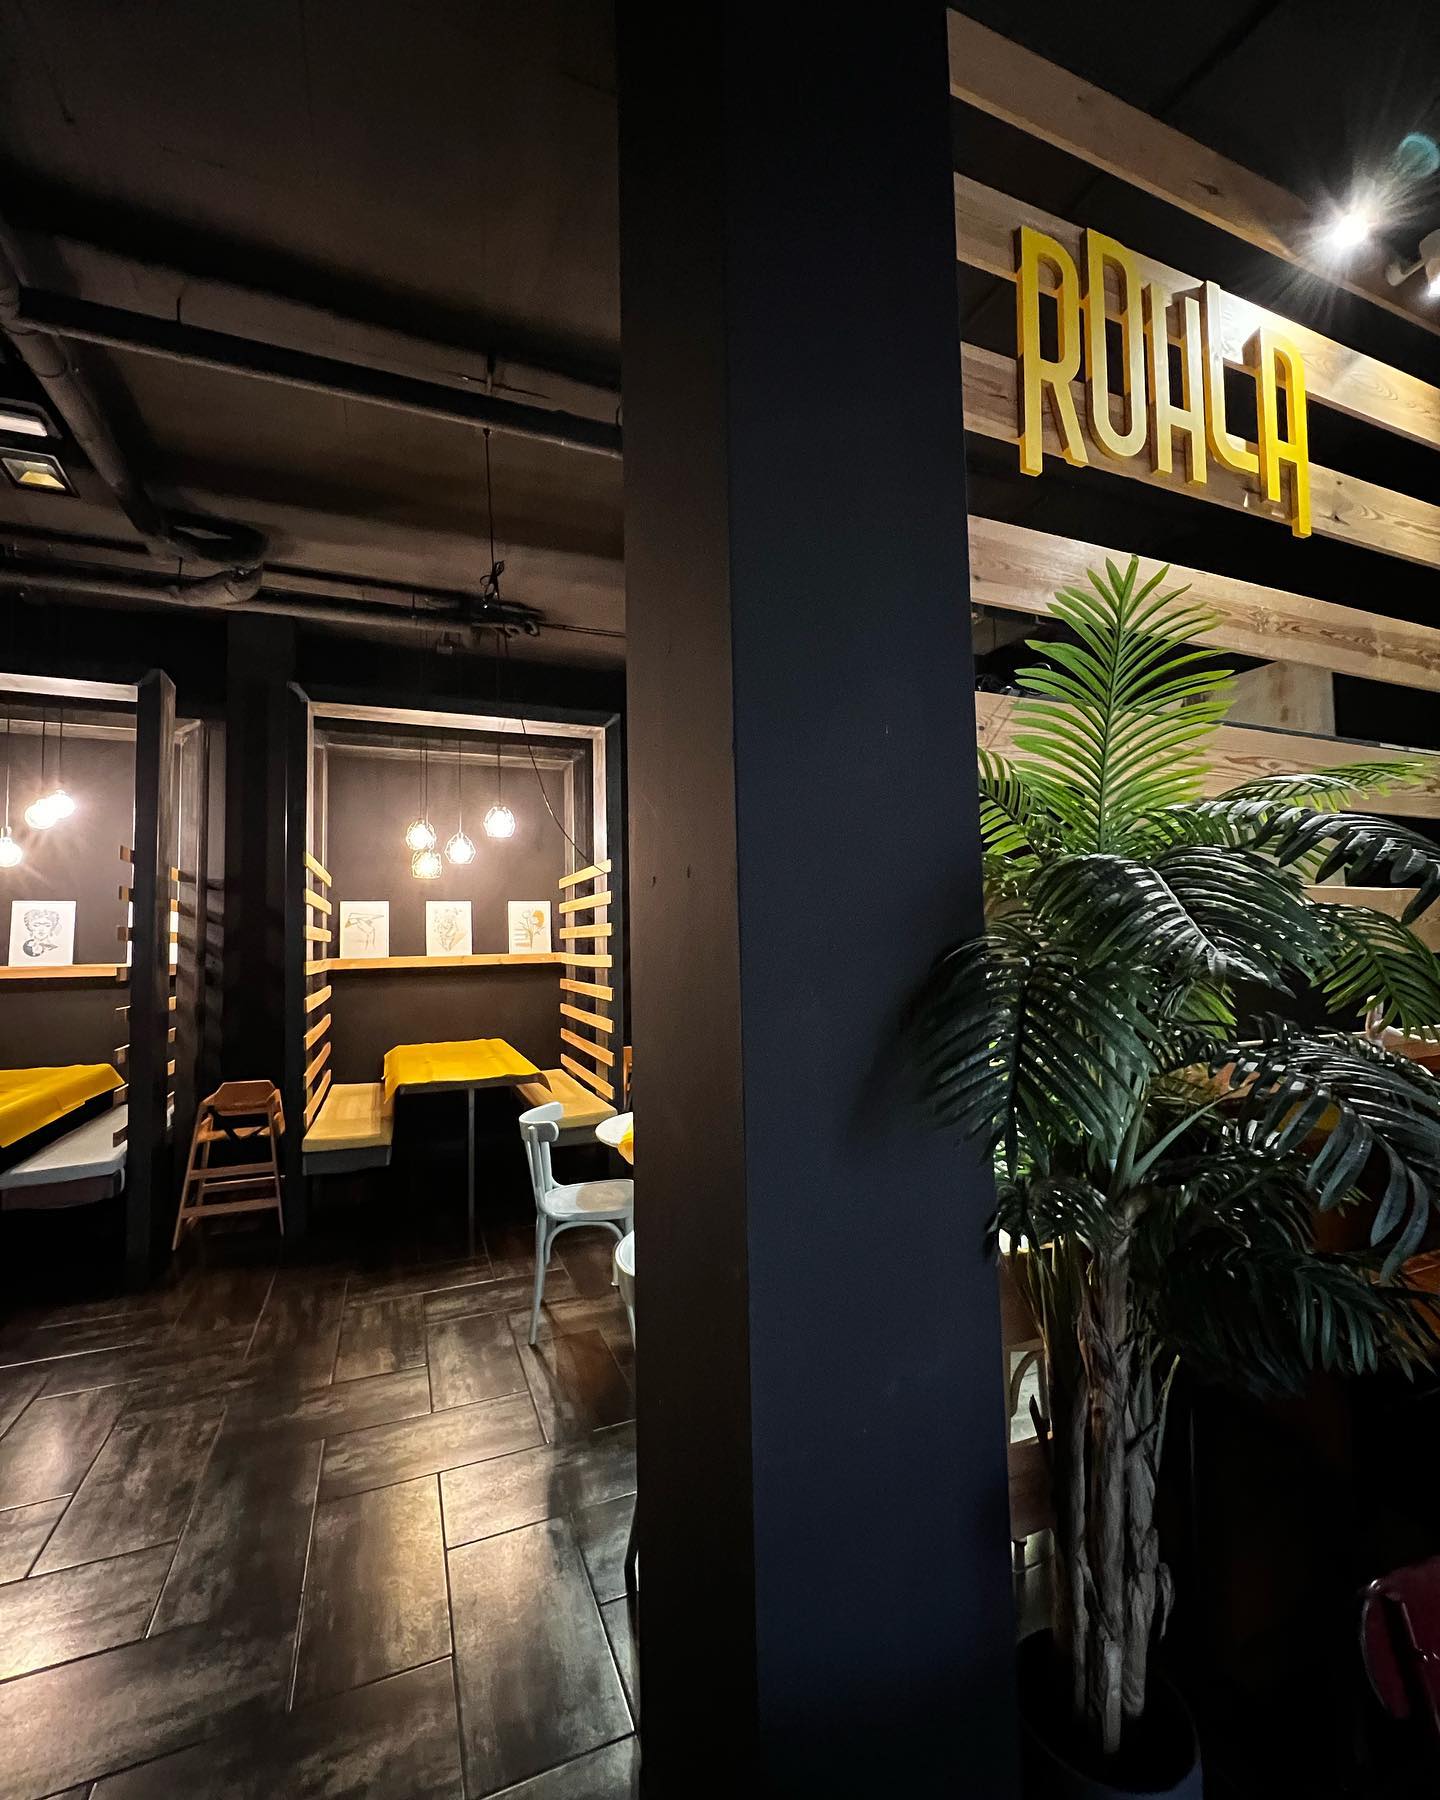
El know‑how descrito en la documentación disponible enfatiza la replicabilidad de recetas artesanales, control de proveedores y montaje de sala con atmósfera acogedora. La información narrativa incluida en la ficha corporativa describe procesos de producto manuales (elaboración de smash burgers, panes y acompañamientos) y relaciones con proveedores de primer nivel; sin embargo, faltan especificaciones técnicas sobre sistemas de gestión, TPV y manuales operativos. La central reporta apoyo en financiación, pero otros elementos tecnológicos y de control requieren validación individual.
Estructura de capital y cánones de ROHLA BURGER
La estructura de cargas recurrentes reportada incluye un royalty del 4% y un canon publicitario del 1%, lo que implica una tasa conjunta de explotación del 5% sobre ventas. No se informa de derecho de entrada cuantificado en los datos suministrados. Los otros costes reportados indican disponibilidad de ayuda en la financiación y falta de cifras concretas sobre facturación y EBITDA (indicadas como "Consultar"); por tanto, la visibilidad sobre márgenes operativos es limitada.
Solicita el dossier económico para analizar las proyecciones financieras y márgenes de rentabilidad
Desde la perspectiva de estructura de capital, la inversión de 40.000€ exige evaluar el CAPEX de acondicionamiento (150 m2) y la curva de aprendizaje operativa asociada a producto artesanal, que puede elevar costes de personal y desperdicio inicial. Es necesario solicitar proyecciones detalladas y escenarios de sensibilidad para validar periodo de recuperación y ROI.
Infraestructura logística y soporte de red de ROHLA BURGER
La red nacional es incipiente (3 unidades), y la documentación muestra soporte parcial: se indica ayuda en financiación pero no se aportan datos explícitos sobre logística centralizada, acuerdos de suministro regionales ni plataforma de formación digital. La vigencia contractual es de 5 años, lo que obliga a valorar la capacidad de la central para aportar soporte operativo y marketing en fase de crecimiento. Según los parámetros reportados, la capacidad de soporte y escalabilidad deberá confirmarse mediante revisión de manuales, SLA de suministro y plan de expansión.
Evaluación de viabilidad para el inversor
Desde un enfoque técnico, la oportunidad presenta potencial para inversores que busquen participación en una fase temprana de expansión en el segmento de hamburgueserías artesanales en entornos urbanos superiores a 80.000 habitantes. Las principales variables a validar son: detalle del derecho de entrada, proyecciones de facturación y EBITDA, alcance del soporte operativo y coste real de adecuación del local sobre 150 m2. La viabilidad operativa dependerá de la capacidad de la central para estandarizar procesos y reducir costes unitarios.
CTA: Rellena el formulario para recibir el dossier completo, acceso a las proyecciones financieras detalladas y una valoración personalizada de la viabilidad de la inversión.