Muchas cadenas en expansión comprometen su viabilidad mucho antes de abrir el primer establecimiento asociado: ocurre en el instante en que la dirección financiera establece tarifas arbitrarias para sus cuotas de entrada y pagos periódicos, guiándose por lo que cobra la competencia o por la necesidad de inyectar liquidez inmediata en la estructura central. Cuando estas cifras no se desprenden de los costes operativos reales ni de las métricas obtenidas en las unidades piloto, el modelo corre el riesgo de asfixiar al asociado o de descapitalizar a la propia marca.
En el mercado actual, la fijación de cánones y royalties en franquicias debe concebirse como un ejercicio de ingeniería financiera que alinee la rentabilidad del punto de venta con la solvencia del soporte corporativo. Cada contraprestación económica cumple un propósito operativo específico: mientras una compensa los recursos movilizados para la integración y puesta en marcha del negocio, la otra financia la supervisión continua, la innovación y el mantenimiento del saber hacer.
Establecer una estructura retributiva sostenible requiere analizar métodos objetivos de cálculo, conocer las modalidades de imputación más rigurosas y evaluar el impacto directo de estas cuotas sobre el umbral de rentabilidad de cada unidad de negocio.
Qué cubre la fijación de cánones y royalties en franquicias
La fijación de cánones y royalties en franquicias define el marco retributivo que compensa a la central por la cesión de su propiedad industrial, el traspaso del modelo operativo y la prestación de soporte continuado. Estas dos tarifas delimitan de forma nítida la inversión inicial de arranque y los gastos de explotación periódicos.
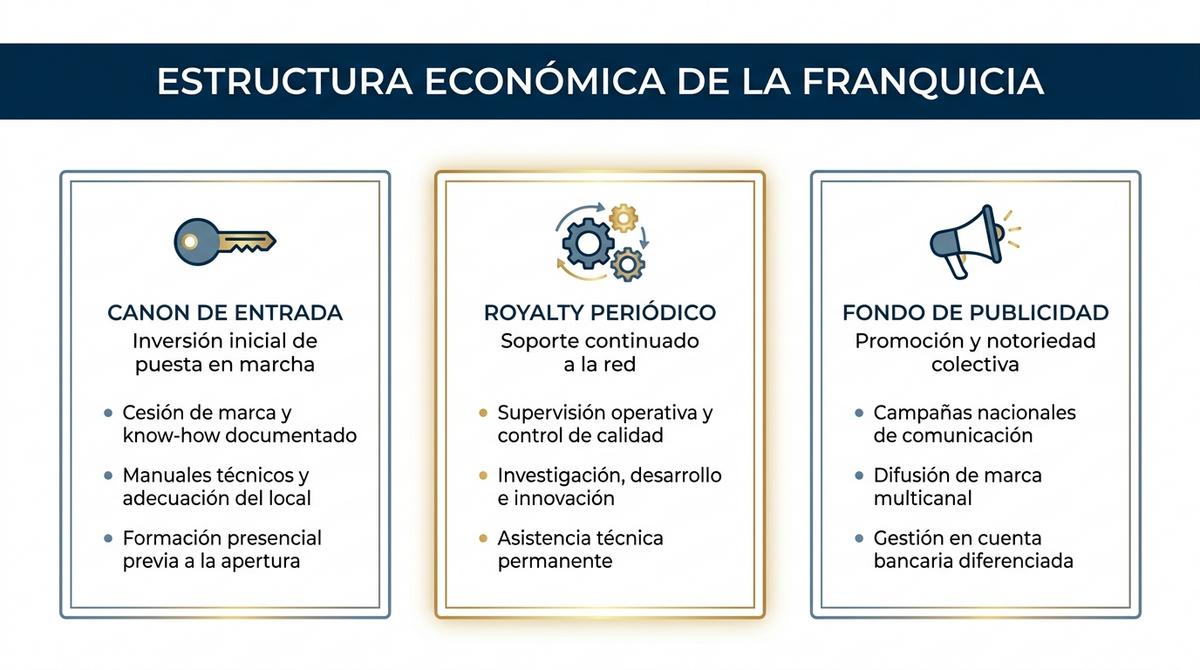
El canon de entrada actúa como una contraprestación de pago único. Su función principal radica en absorber los costes directos de incorporación de cada asociado y remunerar el acceso al prestigio comercial acumulado por la marca. En cambio, las cuotas periódicas o royalties financian la estructura de supervisión, la investigación de mercado y la asistencia técnica permanente que exige la operativa diaria.
Bajo el marco de la Ley de Ordenación del Comercio Minorista en España, estas percepciones económicas no admiten estimaciones arbitrarias. Toda cuantía exigida debe responder a prestaciones contractuales contrastables, evitando conceptos indeterminados que comprometan la validez jurídica del acuerdo o provoquen disputas en la red comercial.
Canon de entrada como retorno de costes de apertura
El canon de entrada es una tarifa fija inicial destinada a liquidar los recursos técnicos y humanos que la central moviliza para integrar a un nuevo franquiciado. Cubre la entrega formal del saber hacer documentado, los manuales operativos, los estudios de adecuación técnica y la formación presencial obligatoria antes de iniciar la actividad.
A nivel contable, según el criterio del Instituto de Contabilidad y Auditoría de Cuentas, este desembolso constituye para el asociado un inmovilizado intangible amortizable durante la vigencia del contrato. Por su parte, la central franquiciadora debe registrar el cobro como un ingreso diferido que se traslada a resultados a medida que se ejecutan los servicios de formación e implantación pactados.
Royalties periódicos como sostén de la asistencia continuada
Los royalties periódicos constituyen los ingresos regulares que sufragan el soporte operativo diario, las auditorías de control de calidad y las actualizaciones del catálogo comercial de la red. Esta aportación recurrente sostiene el funcionamiento de la oficina central y el desarrollo de mejoras técnicas para los establecimientos asociados.
Para evitar reclamaciones por desatención comercial, el contrato de franquicia debe especificar los servicios cubiertos por la cuota mensual de soporte técnico. Cuando las contraprestaciones carecen de métricas o de visitas de supervisión programadas, los asociados encuentran argumentos jurídicos para retener los pagos mensuales alegando un incumplimiento en la asistencia pactada.
Métodos técnicos para fijar el canon de entrada y los royalties
La fijación técnica de cánones y royalties parte del análisis financiero riguroso de las unidades piloto y la auditoría horaria de la central franquiciadora. Cuantificar el coste real de cada servicio prestado elimina la especulación y establece tarifas sostenibles para ambos extremos de la relación comercial.
Calcular estas contraprestaciones requiere transformar los recursos asignados a cada apertura en unidades de coste medibles. La central debe inventariar las horas que sus equipos de operaciones, compras y asesoría jurídica dedican a cada nuevo punto comercial antes de aventurar una cifra en el mercado.
El error más habitual consiste en fijar las cuotas basándose en la aparente capacidad de pago de los inversores o imitando sin más las tablas de los competidores. Si los datos no proceden del rendimiento histórico registrado en las unidades piloto, cualquier fluctuación económica en la cadena desestabilizará los compromisos de cobro asumidos.
Desglose de costes directos para dimensionar la cuota inicial
El dimensionamiento del canon inicial exige computar la suma de todos los gastos directos e indirectos generados en la fase de adhesión. La cifra debe liquidar los costes de captación, homologación del emplazamiento, planimetría básica, consultoría presencial y redacción contractual específica para no erosionar la caja central.
Para estructurar este cálculo de manera objetiva, la dirección de expansión debe cuantificar magnitudes concretas:
- Captación y selección: inversión publicitaria y evaluación de candidaturas.
- Validación de emplazamiento: estudios de geomarketing y análisis de viabilidad zonal.
- Adecuación técnica: anteproyectos arquitectónicos y supervisión de obras del local.
- Capacitación operativa: dedicación horaria de formadores de la central en tienda.
- Soporte legal: honorarios de formalización documental e individualización del contrato.
La tarifa final debe cubrir los costes operativos de incorporación e incorporar un diferencial moderado atribuible al valor de la marca, evitando siempre encarecer artificialmente el acceso a la enseña.
Modalidades de cálculo para las cuotas periódicas
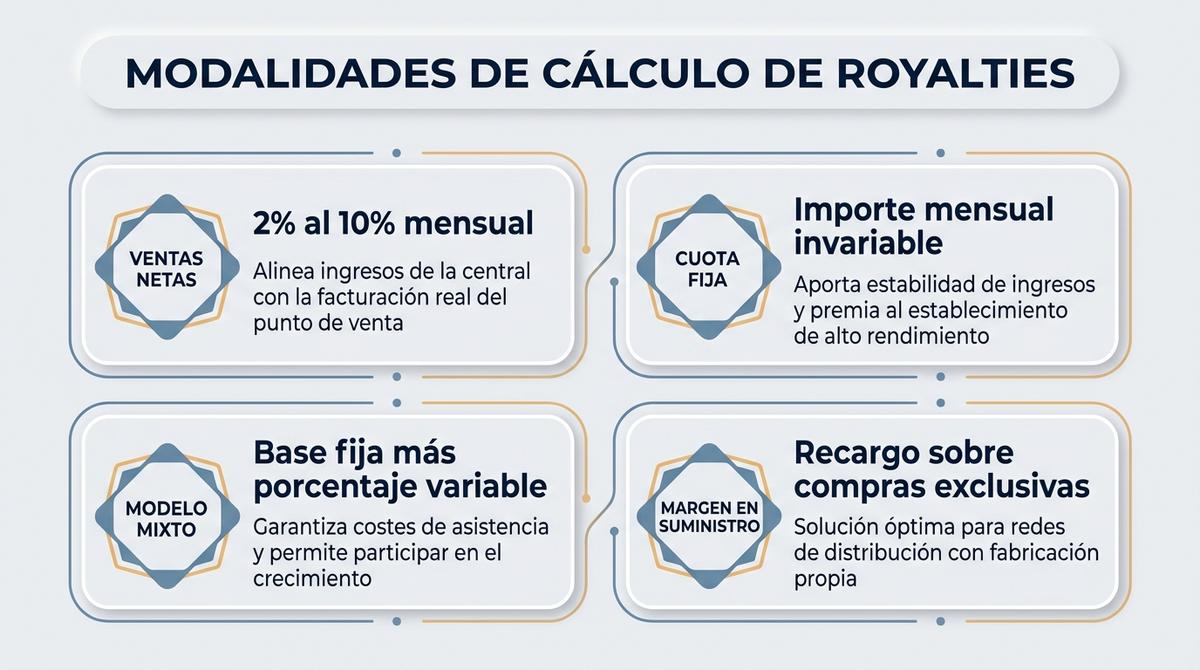
Las cuotas periódicas en el mercado español se estructuran mediante cuatro esquemas principales: porcentajes sobre ventas netas, cuotas fijas mensuales, sistemas mixtos o márgenes integrados en el suministro exclusivo. La elección del modelo depende del margen bruto del sector y del grado de control sobre la facturación.
El modelo más extendido aplica un porcentaje variable sobre las ventas netas, situado habitualmente entre el 2 % y el 10 % de la base imponible mensual. Este esquema alinea los ingresos de la central con el volumen del franquiciado, aunque requiere herramientas de gestión informática interconectadas para verificar la facturación real sin desfases.
En actividades de retail o alimentación con obrador propio, resulta común el royalty integrado en el aprovisionamiento exclusivo. Aquí la central renuncia a una cuota mensual directa y consolida sus márgenes añadiendo un recargo comercial a las mercancías o materias primas suministradas de forma obligatoria.
Cómo fijar royalties en franquicias sin estrangular el punto de equilibrio
Fijar royalties sostenibles exige contrastar las cuotas proyectadas contra la cuenta de pérdidas y ganancias de una unidad representativa en escenarios de baja actividad. El porcentaje exigido nunca debe empujar al franquiciado a pérdidas operativas durante periodos de facturación reducida o valles estacionales.
Un punto de venta puede presentar una facturación notable y, al mismo tiempo, arrastrar una rentabilidad comprometida por culpa de alquileres elevados o masas salariales rígidas. Si la central introduce una cuota fija desmedida o un porcentaje lineal que no contempla las oscilaciones de caja, el establecimiento entrará en números rojos con rapidez.
El deterioro de un punto de venta repercute de inmediato en la reputación global de la marca. Cuando una unidad cierra por asfixia financiera derivada de pagos corporativos desproporcionados, la red asume un daño patrimonial muy superior al beneficio obtenido por el cobro temporal de esas cuotas. El equilibrio exige calibrar el umbral de rentabilidad del franquiciado con suficiente margen de seguridad para amortiguar descensos coyunturales del mercado.
Simulación de tesorería y margen neto de la unidad
La simulación de tesorería consiste en modelar el impacto del royalty sobre el punto muerto del negocio bajo distintos volúmenes de venta. Este análisis confirma si el flujo de caja neto permite al franquiciado remunerar su dedicación y recuperar la inversión inicial dentro del periodo previsto.
La dirección financiera debe diseñar proyecciones de estrés operativo que descuenten salarios, alquileres, suministros, amortizaciones y cargas fiscales antes de validar la cuota mensual. Si el margen neto residual tras abonar el royalty es inferior al interés del mercado o no garantiza el retorno del capital en un plazo razonable, la estructura de cobros debe ajustarse a la baja.

Separación estratégica del fondo de publicidad
El canon de publicidad es una aportación destinada exclusivamente a financiar campañas de comunicación y notoriedad de marca, independiente del royalty de explotación. Su cuantía suele situarse entre el 1 % y el 3 % de la facturación neta mensual y exige una gestión financiera diferenciada.
Para preservar la confianza del colectivo de franquiciados, estos fondos deben administrarse en una cuenta bancaria independiente con liquidación y justificación contable anual. Desvincular nítidamente el canon publicitario del beneficio ordinario de la central previene conflictos internos y demuestra que cada euro recaudado se reinvierte en acciones de difusión contrastables.
Errores financieros y marco legal en los cobros de la red
Los errores más graves al determinar cánones y royalties surgen de cubrir urgencias de tesorería corporativa mediante cuotas elevadas y de obviar la legislación precontractual. La normativa española obliga a detallar estas obligaciones económicas por escrito al menos veinte días hábiles antes de firmar cualquier precontrato o aceptar desembolsos.
Recurrir a un canon de entrada desmesurado para financiar la estructura central frena la expansión y atrae perfiles inversores desprovistos de vocación operativa. Al mismo tiempo, omitir simulaciones en temporada baja conduce a la insolvencia de las unidades periféricas, dañando la cohesión del sistema comercial.
En el plano legal, el Real Decreto 201/2010 impone la entrega del Documento de Información Precontractual con antelación preceptiva de veinte días laborables. Este dossier debe desglosar minuciosamente las tarifas de entrada, los royalties periódicos, las bases de cálculo y los periodos de liquidación. Ocultar o alterar estas magnitudes expone al franquiciador a demandas judiciales por vicios en el consentimiento y a la nulidad de las cláusulas económicas pactadas.
El equilibrio financiero de una cadena no depende de maximizar las cuotas de incorporación, sino de articular una estructura de red donde la asistencia continuada de la central se traduzca en una rentabilidad sólida y demostrable para cada establecimiento asociado. Dimensionar con prudencia técnica tanto el desembolso inicial como las aportaciones mensuales constituye el cortafuegos más eficaz contra el conflicto interno y el cierre de unidades comerciales.
Para comparar estos parámetros con las prácticas habituales de cada sector antes de redactar el contrato definitivo, examinar las cifras que publican las enseñas consolidadas a través del portal de franquicias en España permite validar la competitividad de las tarifas y asegurar una expansión ordenada en el mercado nacional.