Abrir un negocio respaldado por una marca consolidada suele presentarse como un atajo hacia la rentabilidad comercial. Sin embargo, asumir que asociarse a una red conocida neutraliza por completo la posibilidad de quebrar es un error que cuesta miles de euros a emprendedores cada año. Comprender con frialdad por qué fracasa una franquicia resulta indispensable para separar las promesas comerciales de la viabilidad financiera real en el mercado español.
Las estadísticas confirman que los negocios integrados en cadenas organizadas sobreviven sensiblemente más tiempo que las iniciativas independientes, pero la tasa de ceses no es desdeñable. El colapso de un punto de venta rara vez responde a la mala fortuna: suele ser el desenlace previsible de desequilibrios severos en la liquidez operativa, estudios de mercado defectuosos o una ruptura en los compromisos mutuos entre la central y el asociado.
La realidad de la inversión: por qué fracasan las franquicias pese a su alta supervivencia
El modelo de franquicia presenta una tasa de supervivencia cercana al 90% durante sus primeros tres años, frente al 50% del comercio minorista independiente. Sin embargo, los cierres se deben casi en su totalidad a dificultades comerciales o desequilibrios de caja, no a disputas judiciales.
Muchos emprendedores asumen que adquirir los derechos de una marca de renombre garantiza una clientela cautiva desde el primer día. Esta creencia infundada rebaja la guardia en la gestión y oculta los márgenes reales del negocio. Los datos aportados por el IX Observatorio de la Jurisprudencia de Franquicias sitúan la tasa de litigiosidad media en un residual 0,09% en España, lo que confirma que la inmensa mayoría de los ceses comerciales se originan por falta de rentabilidad operativa en el punto de venta y no por fraudes o pleitos con la central.
Las actividades vinculadas a la hostelería y a las tiendas de moda concentran el mayor volumen de incidencias y rescisiones contractuales. No se debe a una fragilidad intrínseca del sector, sino a la alta saturación de locales en funcionamiento y a una estructura de costes laborales y de inventario que penaliza cualquier desviación de la facturación prevista.
Por qué fracasa una franquicia en su fase inicial
La causa principal por la que por qué fracasa una franquicia durante su primer año reside en la subcapitalización y la aceptación de previsiones de ingresos excesivamente favorables. La urgencia por inaugurar sin calcular demoras burocráticas agota la liquidez antes de alcanzar el punto de equilibrio comercial.
El inversor novel tiende a confiar en hojas de cálculo que solo contemplan escenarios de ventas idóneos. Al no someter el plan financiero a escenarios de estrés, cualquier demora administrativa en la concesión de licencias municipales o un arranque comercial lento devora el presupuesto disponible antes de lograr estabilidad en los ingresos.

Subcapitalización y ausencia de fondo de maniobra
La subcapitalización surge cuando se agota el presupuesto en el canon y la adecuación del local sin reservar fondos operativos. Sin un colchón para sostener costes fijos durante los primeros meses, cualquier desviación en ventas aboca al cierre prematuro.
Un presupuesto riguroso exige mantener una reserva de liquidez para gastos corrientes equivalente a entre seis y doce meses de costes fijos, abarcando salarios, seguros y arrendamiento. Cuando este margen se elimina para reducir la inversión inicial, el negocio queda expuesto a suspender pagos ante el menor contratiempo de facturación.
Estudios de mercado superficiales y mala ubicación
Elegir un emplazamiento guiándose únicamente por una renta reducida suele derivar en un cierre anticipado. Resulta indispensable auditar el flujo real de peatones afines al catálogo y comprobar la saturación de competidores directos en la zona de influencia antes de firmar el contrato de alquiler.
Las impresiones subjetivas sobre una calle concurrida inducen a error con facilidad. Si los transeúntes no encajan con el perfil del comprador objetivo o si los accesos presentan barreras arquitectónicas evidentes, la visibilidad de la enseña no se transformará en volumen de ventas.
Errores de gestión que explican el cierre de una franquicia consolidada
En negocios consolidados, el colapso sobreviene por el abandono de la supervisión directa, el aumento descontrolado de costes y la degradación del servicio. Delegar la operativa sin controles administrativos rigurosos propicia una pérdida de control sobre los márgenes comerciales que termina arrastrando al cierre a conceptos de negocio contrastados.
Dejar la operativa diaria exclusivamente en manos de personal sin supervisión periódica genera pérdidas invisibles en el inventario y descuida los estándares de atención. Esta falta de seguimiento diluye la rentabilidad hasta hacer inviable la continuidad del establecimiento.
Desatención de la central y falta de formación continuada
El abandono operativo por parte del franquiciador tras percibir el canon inicial deja al asociado desarmado ante la competencia. La carencia de falta de soporte continuado en promoción local y la ausencia de supervisión técnica reducen las ventas frente a competidores directos más dinámicos.
Una franquicia no es un modelo estático que funcione por inercia comercial. Si el franquiciador no actualiza las herramientas comerciales ni ofrece programas de formación periódica a las nuevas incorporaciones, la unidad va perdiendo competitividad hasta quedar estancada.
Incumplimiento del manual operativo por parte del asociado
Ignorar las directrices del manual operativo fragmenta la uniformidad de la cadena y confunde al consumidor. Modificar la oferta, la cartelería o los estándares de servicio produce desconfianza y destruye la imagen homogénea de la red frente al mercado.
El cliente acude a una cadena buscando una experiencia predecible. Cuando un asociado decide actuar por libre e introduce variantes no autorizadas, debilita la confianza del comprador y vulnera el equilibrio contractual que justifica su pertenencia a la red.
Precios de suministro excesivos que asfixian el margen bruto
La imposición de compras obligatorias a precios por encima del mercado reduce drásticamente el margen del franquiciado. Si el coste del stock devora el margen comercial, resulta imposible sostener el abono periódico de los royalties y los gastos operativos del establecimiento.
Si la empresa matriz convierte la venta obligatoria de materias primas o productos en su principal vía de ingresos a costa de encarecer los suministros, el punto de venta pierde competitividad frente al comercio tradicional de su entorno geográfico.
Cómo evitar el cierre de un punto de venta antes de firmar
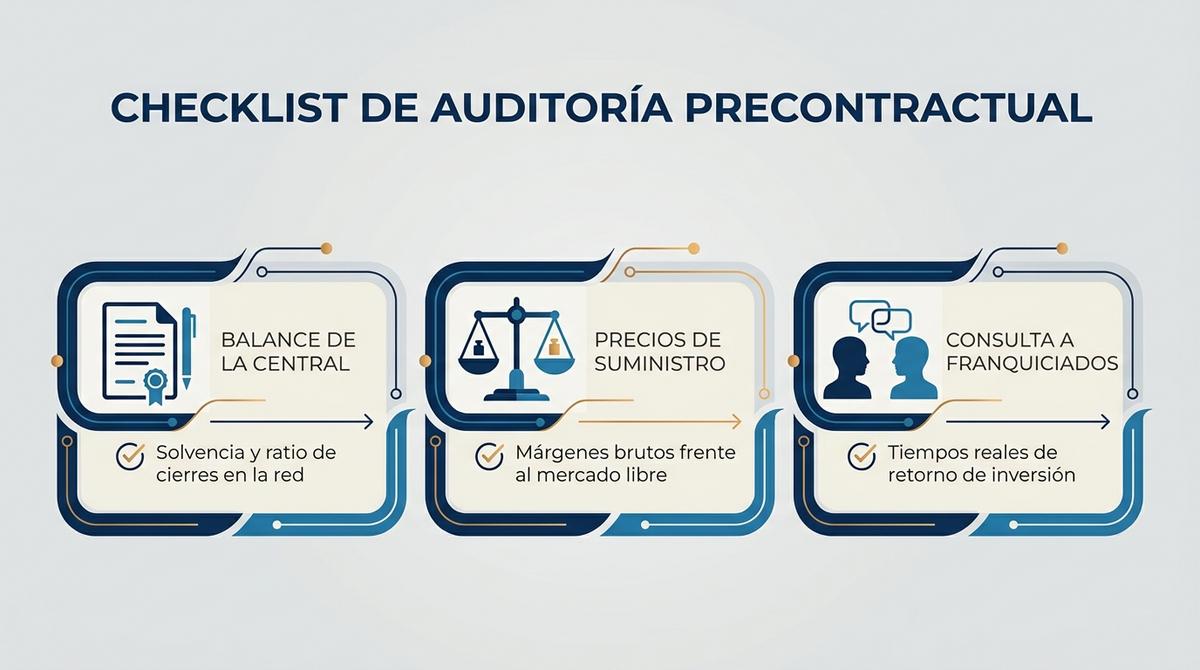
Prevenir el fracaso exige someter el proyecto a una auditoría económica independiente antes de formalizar la inversión o abonar depósitos. Evaluar las cuentas de la central y contrastar la viabilidad declarada con la experiencia real de otros franquiciados evita comprometer el patrimonio en redes deficitarias.
La prudencia financiera exige descartar promesas comerciales y revisar la solvencia financiera de la marca en el registro mercantil. Antes de desembolsar cualquier importe, conviene verificar el endeudamiento de la central y comprobar el ratio real entre aperturas y cancelaciones de contratos en los últimos ejercicios.
Revisión minuciosa del dossier precontractual
El candidato debe recibir el dossier de información precontractual con suficiente antelación respecto a cualquier pago o firma vinculante. Este documento permite analizar con detalle el balance de la central y comprobar el número real de aperturas y cancelaciones registradas en la cadena.
Resulta indispensable comprobar que la enseña cuenta con el registro de marca en vigor y que no existen deudas estructurales en su sede matriz que comprometan el suministro futuro o la reputación pública de la red.
Auditoría cruzada con otros asociados de la red
Conversar con franquiciados en activo y con antiguos asociados que abandonaron la enseña aporta una perspectiva fidedigna sin sesgos comerciales. Conocer de primera mano los periodos reales de amortización permite confirmar los márgenes netos de beneficio real antes de adherirse al sistema.
Preguntar por la calidad del soporte técnico ante imprevistos cotidianos y por la existencia de costes imprevistos de aprovisionamiento revela si las previsiones de rentabilidad facilitadas en las fases previas se corresponden con la operativa real.
Emprender bajo el paraguas de una marca conocida reduce la incertidumbre, pero delegar el éxito únicamente en la notoriedad del rótulo conduce con frecuencia a pérdidas patrimoniales severas. La viabilidad de cualquier proyecto descansa en un control financiero riguroso, una gestión diaria comprometida y la capacidad de someter cada previsión económica a un examen implacable antes de comprometer los ahorros.
Para dar los primeros pasos con garantías y minimizar riesgos operativos, explorar marcas contrastadas a través de un portal de franquicias en España permite comparar la solidez de los conceptos, sus requisitos de inversión y el respaldo real que ofrecen sus centrales antes de formalizar cualquier acuerdo contractual.