Muchos emprendedores abren su negocio convencidos de que el dinero acumulado en la cuenta corriente a final de mes representa su ganancia directa. Esta percepción distorsionada empuja a realizar retiradas arbitrarias para gastos personales. Con ello ignoran que gran parte de ese saldo pertenece a tributos pendientes y costes de reposición. Afrontar con rigor la tarea de fijar la retribución del franquiciado gestor exige separar el beneficio mercantil de la nómina por dirección. Esta previsión requiere asegurar un fondo de maniobra personal de 6 a 12 meses y atender el encuadramiento en la Seguridad Social, preceptivo a partir del 25% de participación si se asumen funciones de gerencia. Presupuestar este sueldo dentro de los costes fijos de la cuenta de explotación garantiza la viabilidad financiera desde el primer día.
La confusión habitual entre la caja diaria y el beneficio neto
La caja diaria refleja únicamente la liquidez operativa disponible en un momento concreto, mientras que el beneficio neto constituye el remanente real tras deducir todos los costes y obligaciones tributarias del periodo. Confundir ambos conceptos propicia decisiones precipitadas que comprometen la tesorería de la empresa a corto plazo.
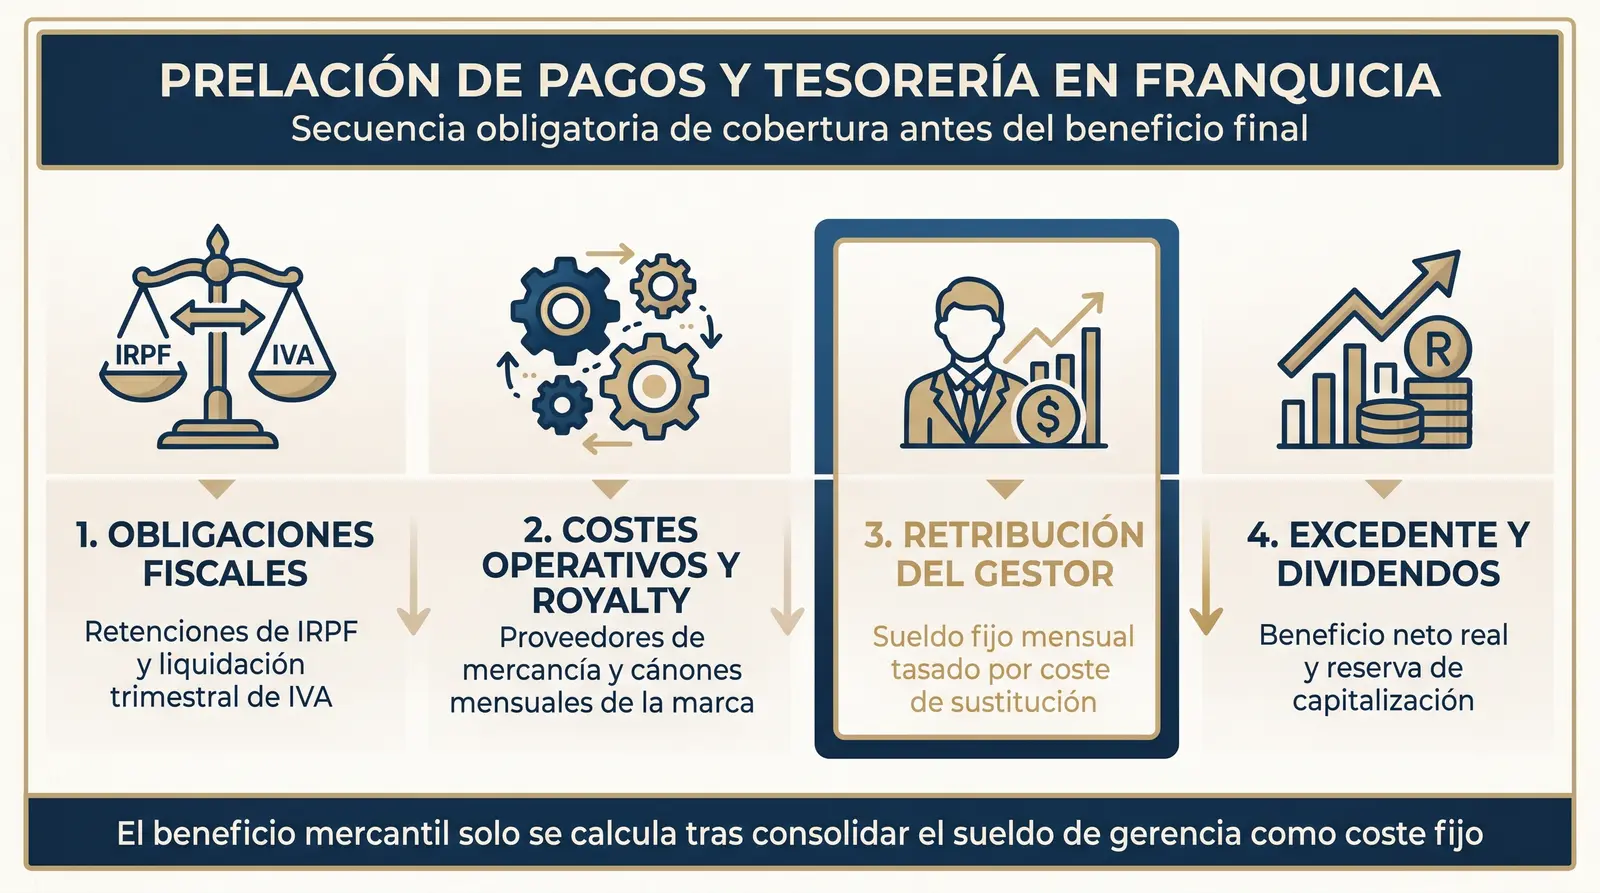
El saldo bancario suele parecer holgado tras jornadas de buena facturación, pero ese dinero no pertenece al socio de forma inmediata. Antes de disponer de un solo euro, el negocio debe atender compromisos futuros ineludibles. Entre ellos figuran las liquidaciones trimestrales de IVA, las retenciones de IRPF, las nóminas del personal contratado y las facturas de proveedores de mercancías. A esto se añaden las cuotas de amortización de préstamos bancarios y los royalties mensuales debidos a la marca franquiciadora.
El error de retirar fondos a demanda con cargo a la cuenta corriente genera un desajuste progresivo. Cuando llegan los vencimientos fiscales o bancarios, la tesorería sufre un estrangulamiento severo por falta de saldo disponible. Las extracciones desordenadas descapitalizan la sociedad y pueden acarrear recargos administrativos por pagos obligatorios fuera de plazo. Por eso, separar el flujo de circulante de los recursos verdaderamente disponibles resulta indispensable para mantener la estabilidad del negocio.
Cómo fijar la retribución del franquiciado gestor según el mercado
Para fijar la retribución del franquiciado gestor con criterio técnico, se debe tasar el trabajo de gerencia diaria con total independencia de los beneficios finales del ejercicio. Esta asignación mensual remunera el tiempo y las funciones ejecutivas del responsable, no el capital aportado en la constitución.
Conviene diferenciar con claridad entre el retorno de la inversión y el sueldo operativo. Mientras que el balance global examina el beneficio contable que queda tras liquidar el ejercicio, la retribución del gestor actúa como una remuneración fija mensual por tareas directivas. Confundir la rentabilidad de las participaciones con la compensación por la jornada laboral desvirtúa la contabilidad analítica desde el primer mes de actividad.
Fijar esta cuantía requiere analizar las tareas asumidas en el día a día. Entre ellas destacan el control de turnos, la atención al público, las compras, la supervisión de inventario y la administración general. Asignar un importe periódico y regular aporta estabilidad a la economía personal. Además, evita vaciar la cuenta corriente en meses con picos de facturación que luego se compensan con periodos valle.
El coste de sustitución como referencia objetiva
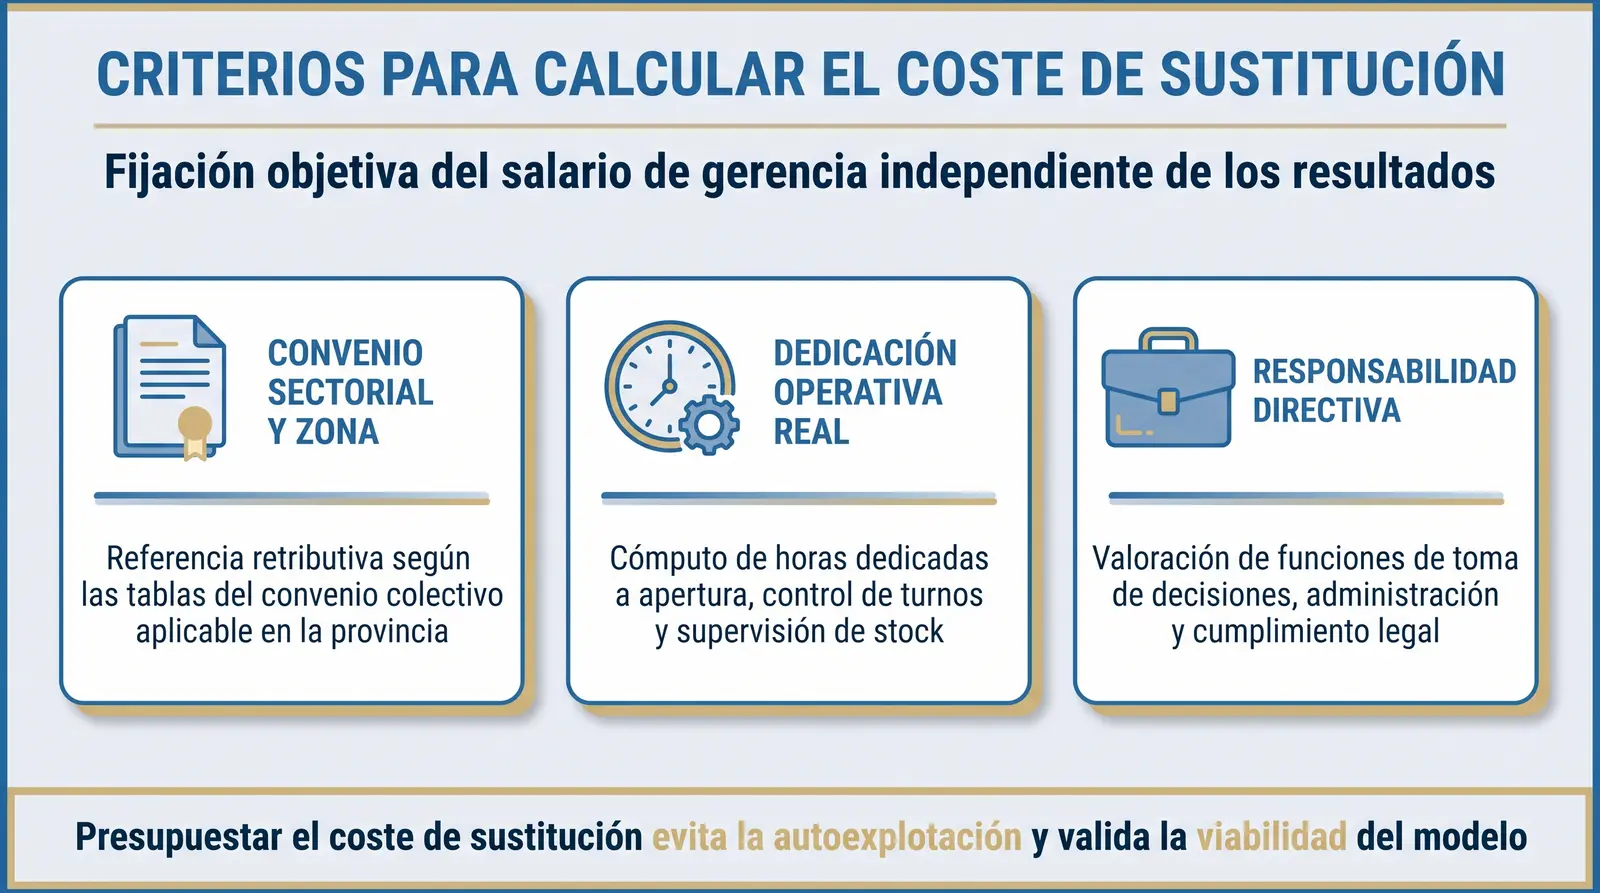
El coste de sustitución determina el salario del gestor calculando cuánto costaría contratar a un encargado profesional externo para desempeñar idénticas funciones directivas. Este baremo utiliza las tablas salariales de los convenios colectivos sectoriales y las retribuciones medias de la zona geográfica donde opera el local.
Adoptar este importe como referencia neutral previene el autoengaño financiero inicial al estructurar los números del proyecto. Si el modelo no puede asumir este sueldo dentro de sus gastos corrientes, la actividad depende de una dedicación no remunerada. Presupuestar con arreglo a este criterio asegura que la empresa continúe siendo viable si en el futuro se decide contratar a un encargado para delegar la gestión operativa.
Previsión del fondo de maniobra para los primeros meses
Disponer de un colchón financiero personal para un horizonte de 6 a 12 meses permite afrontar los gastos familiares básicos sin depender de los ingresos inmediatos de la franquicia. Esta reserva evita drenar la tesorería del establecimiento durante su fase de lanzamiento comercial.
Todo establecimiento requiere una curva de maduración hasta alcanzar su punto de equilibrio financiero. Si el franquiciado necesita retirar fondos desde las primeras semanas para sostener su economía doméstica, somete la liquidez disponible a una tensión prematura. Contar con ese fondo de maniobra de subsistencia personal aporta la tranquilidad necesaria para consolidar las ventas y estabilizar el flujo de cobros y pagos antes de exigirle un sueldo regular a la sociedad.
Integrar el salario del gestor dentro de los costes operativos
El salario del socio gestor debe computarse como un coste fijo de personal dentro de la cuenta de explotación previsional del negocio. Registrarlo formalmente desde la apertura refleja el verdadero umbral de ventas necesario para sostener la actividad comercial en el tiempo.
Uno de los tropiezos más habituales en proyectos franquiciados consiste en omitir el sueldo de gerencia para que los márgenes iniciales parezcan atractivos sobre el papel. Esta práctica enmascara una debilidad estructural evidente: si el establecimiento únicamente genera excedentes cuando su responsable trabaja gratis, el modelo adolece de viabilidad propia. La consecuencia directa es una situación de autoexplotación prolongada del socio trabajador que desgasta al franquiciado y precipita el abandono del proyecto.
Al integrar este desembolso entre los gastos operativos fijos, la planificación financiera asume la estructura completa de costes junto al alquiler, los suministros, los seguros y las cuotas de la marca. De este modo, la tesorería calcula las necesidades de liquidez reales mes a mes, protegiendo a la empresa frente a procesos de descapitalización por omisión de gastos laborales básicos.
Requisitos legales para cobrar la retribución del franquiciado gestor
Cobrar formalmente la retribución del franquiciado gestor exige tramitar el encuadramiento preceptivo en la Seguridad Social según las funciones y la participación societaria. Quien ostenta el control efectivo y realiza labores de dirección debe cotizar como autónomo societario en el RETA, aplicando los límites fijados por la normativa laboral española.
| Situación del socio en la franquicia | Participación en capital social | Régimen de encuadramiento en la Seguridad Social |
|---|---|---|
| Administrador con funciones de dirección y gerencia | 25% o superior | RETA (Autónomo societario obligatorio) |
| Socio trabajador sin funciones de administración | 33% o superior | RETA (Autónomo societario obligatorio) |
| Socio conviviente con familiares de hasta 1.er grado | 50% o superior (conjunta) | RETA (Autónomo societario obligatorio) |
| Socio trabajador sin control efectivo ni parentesco | Inferior al 33% | Régimen General (Asimilado o cuenta ajena) |
La normativa de la Seguridad Social presume la existencia de control efectivo cuando concurren los porcentajes reflejados en la tabla. Cotizar en este régimen especial representa el encuadramiento preceptivo para quienes administran de forma activa su propio local constituido como sociedad de responsabilidad limitada.
Cobrar esta retribución mediante una nómina mensual resulta perfectamente viable dentro del marco normativo español. Para que este gasto sea deducible en el Impuesto sobre Sociedades, resulta indispensable que los estatutos sociales reconozcan el cargo como retribuido y detallen el sistema fijado para el salario. Conviene remitir siempre la redacción y revisión de estos estatutos a una gestoría profesional externa, asegurando así el cumplimiento de los requisitos mercantiles y tributarios vigentes.
Establecer un sueldo justo desde el primer día y tratarlo como un compromiso ineludible permite medir la rentabilidad con números limpios, separando la recompensa al trabajo cotidiano del retorno del capital invertido.
Antes de comprometer ahorros en un proyecto comercial, conviene revisar los balances provisionales y contrastar los modelos disponibles en un portal de franquicias en España, apoyándose siempre en asesores contables independientes para validar los cálculos antes de firmar cualquier contrato.
Explora oportunidades reales en el directorio de RedFranquicias
Si estás comparando opciones para abrir tu propio negocio, consulta nuestras selecciones actualizadas por presupuesto y modelo operativo:
- Franquicias rentables en España: modelos de negocio consolidados con métricas operativas verificadas.
- Franquicias baratas y de baja inversión: opciones accesibles desde menos de 10.000 € hasta 30.000 €.
- Franquicias de autoempleo y franquicias sin local para emprender con costes fijos reducidos.
- Franquicias para pueblos y poblaciones pequeñas y el catálogo completo por sectores de actividad.


