Un cliente entra en un local y canjea un descuento acumulado en su móvil. Si esos puntos proceden de otra tienda de la cadena situada a doscientos kilómetros, el propietario del mostrador asume el coste del producto mientras el ingreso inicial quedó en manos de otro empresario. Por esta razón, gestionar programas de fidelización en franquicias exige un diseño económico riguroso para no recortar la rentabilidad del franquiciado que entrega el beneficio.
El equilibrio de la red descansa en fijar una compensación intertiendas con un valor contable nominal de 0,02 euros por punto emitido. Además, el sistema requiere minorar la base imponible del IVA en cada cobro y conciliar saldos mensualmente entre las tiendas que emiten y las que canjean.
El conflicto de puntos intertiendas al gestionar programas de fidelización en franquicias
El desajuste financiero en las redes surge cuando un establecimiento emite puntos tras una venta reteniendo el ingreso, mientras otro local independiente asume el descuento al canjearlos. Sin un protocolo de reembolso, este desfase merma el margen del comercio ejecutor.
En el funcionamiento diario, una tienda capta al comprador, cobra el pedido y entrega puntos de recompensa en la aplicación móvil. El conflicto estalla semanas después, cuando ese usuario decide canjear su saldo en un local diferente situado en otra localidad. Si el sistema no prevé un mecanismo de abono, este segundo comerciante asume el coste del producto canjeado en su caja. De este modo, deja de ingresar parte de la venta y experimenta una merma directa en su margen comercial.
Esta asimetría económica genera reticencias comprensibles dentro de la red. Si los franquiciados perciben que atender a los clientes frecuentes deteriora su balance mensual, pueden provocar el rechazo hacia la aplicación corporativa. Esta situación se traduce en problemas técnicos artificiales o negativas directas a procesar los beneficios frente al cliente. La solución consiste en regularse por escrito en el manual de operaciones, detallando las reglas de compensación antes de activar campañas nacionales.

Mecanismos de compensación para gestionar programas de fidelización en franquicias
Para gestionar programas de fidelización en franquicias sin descompensar balances, la red debe articular una cámara de compensación interna. Este mecanismo cobra una cuota fija al emisor de los puntos y transfiere su valor nominal al establecimiento que efectúa el canje final.
El procedimiento se apoya en el software de gestión compartido por la red. A cada punto acumulado se le debe asignar un valor contable nominal de coste prefijado, habitualmente en el entorno de 0,02 euros. Cuando un establecimiento entrega saldo a un comprador, el sistema anota una obligación de pago por esa cuantía contra su cuenta de enlace. Al cierre de mes, el software central cruza las cifras: las unidades emisoras netas transfieren los importes adeudados y las unidades receptoras reciben el abono correspondiente.
Para la entrega de regalos o productos con coste cero para el comprador, existen tres alternativas de financiación reguladas contractualmente:
- Fondo común de marketing: el coste del artículo entregado se abona al franquiciado con cargo a los fondos publicitarios de la cadena.
- Reposición de inventario a coste cero: la central suministra unidades equivalentes del producto entregado sin cargo en el siguiente pedido de mercancía.
- Prorrateo contractual: el coste del artículo se divide a partes iguales entre el emisor inicial del saldo y la tienda receptora según el histórico de ventas.
| Operativa del programa | Criterio regulador o contable | Efecto financiero en el punto de venta |
|---|---|---|
| Cámara de compensación interna | Valor nominal de coste (0,02 € por punto) | Liquidación mensual que reembolsa el margen al franquiciado receptor |
| Descuento en ticket de TPV | Artículo 78.Tres.2º de la Ley del IVA | Minoración simultánea de la base imponible en el momento del cobro |
| Puntos acumulados diferidos | Consulta 5 BOICAC 98 (NRV 14ª del PGC) | Registro de pasivo temporal hasta su canje o vencimiento definitivo |
| Caducidad de saldos no canjeados | Sentencia TJUE Asunto C-436/24 | Reconocimiento directo como ingreso en la cuenta de resultados |
Tratamiento del IVA y ajuste de la base imponible en el ticket de venta
El artículo 78.Tres.2º de la Ley del IVA estipula que los descuentos concedidos simultáneamente a la venta reducen de forma directa la base imponible. El valor facial del cupón canjeado incluye el impuesto, por lo que el TPV debe recalcular la cuota impositiva.
Cuando un comprador redime su saldo frente al mostrador, el TPV debe restar el descuento sobre el precio de venta al público antes de calcular el impuesto devengado. Según la norma tributaria española, estos vales promocionales minorarán directamente la base imponible del IVA en la operación. Esta condición se cumple siempre que el descuento se aplique en el cobro y no constituya el pago por otro servicio del cliente.
Si el sistema de cobro no aplica este criterio, el franquiciado asume una carga impositiva injusta. Si un artículo de diez euros se reduce a ocho euros mediante puntos, el TPV debe recalcular la base imponible y la cuota impositiva sobre los ocho euros cobrados. Tributar sobre el importe nominal completo obligaría a ingresar un impuesto por fondos que jamás entraron en la caja del negocio.
Registro contable de las obligaciones diferidas por saldo acumulado
La consulta 5 del BOICAC número 98 dictamina que la entrega de puntos en una venta obliga a segregar el importe cobrado, reconociendo un pasivo temporal por la opción de compra futura. Este saldo solo se computa como ingreso cuando se canjea o caduca.
Bajo la Norma de Registro y Valoración 14ª del Plan General de Contabilidad, una venta con entrega de saldo no puede contabilizarse íntegramente como ingreso inmediato. La empresa debe dividir el importe recibido. Una parte remunera los bienes entregados y la otra obliga a registrar un pasivo por la opción de compra futura concedida al usuario. Esta provisión contable permanece en balance hasta que el cliente canjee sus puntos o expire el plazo máximo de validez.
En el ámbito europeo, la sentencia del Tribunal de Justicia de la Unión Europea de 5 de marzo de 2026 (Asunto C-436/24) determina que los puntos acumulados no constituyen bonos según la Directiva del IVA. Dado que requieren una compra posterior para materializar el descuento, no equivalen a un pago anticipado. Cuando los puntos vencen sin haber sido utilizados, la empresa cancela el pasivo temporal, reconociendo el importe íntegro como un ingreso directo en su cuenta de resultados.
Auditoría mensual de saldos y liquidación en tres pasos
La auditoría de saldos en una franquicia exige un protocolo mensual de tres fases: conciliar puntos emitidos y canjeados por caja, estimar la caducidad histórica para depurar pasivos y formalizar la liquidación financiera con refacturación interna entre la central y los franquiciados.
Para mantener un control riguroso y evitar descuadres de tesorería en los cierres de trimestre, la central y los asociados deben completar este procedimiento:
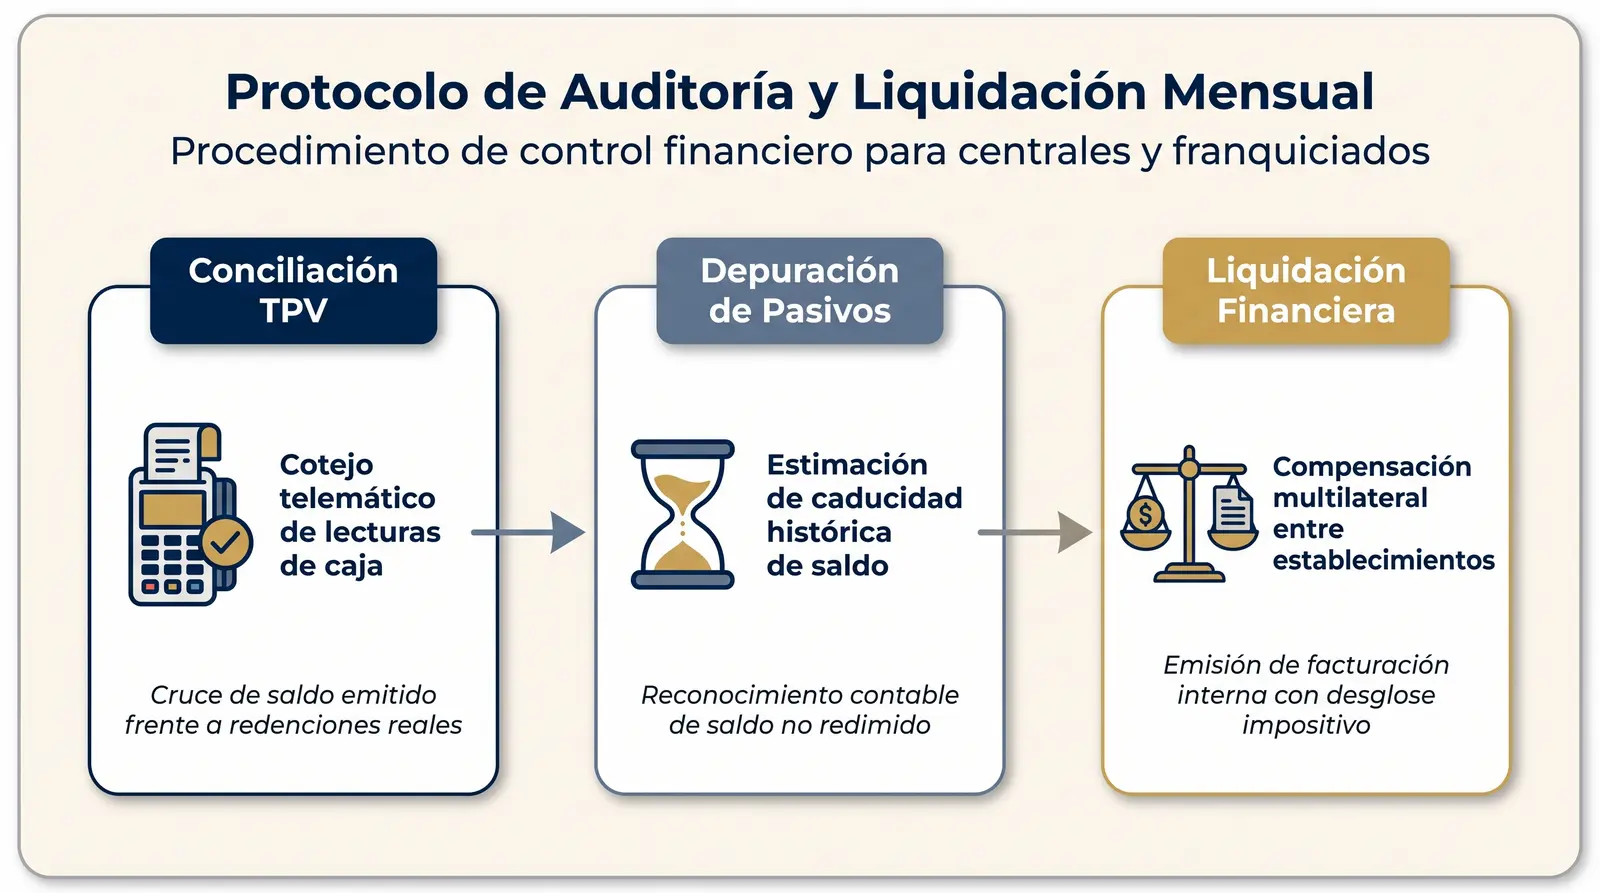
- Conciliación mensual de puntos emitidos frente a canjeados: cotejo telemático de las lecturas registradas en cada terminal de venta para contrastar la emisión de saldo con las redenciones efectivas realizadas.
- Estimación del porcentaje de caducidad histórica: cálculo de los saldos que vencen sin canjearse para liberar pasivos diferidos en balance, depurando provisiones que ya no representan deudas comerciales.
- Liquidación financiera y refacturación interna: compensación de créditos y débitos entre tiendas mediante la cuenta centralizadora, emitiendo facturas con el desglose impositivo oportuno para documentar el trasvase de fondos.
Completar esta revisión periódica previene diferencias contables entre tiendas asociadas. Asimismo, asegura que cada local tribute con exactitud, salvaguardando la estabilidad de la red comercial.
Proteger los márgenes operativos de cada establecimiento exige fijar reglas claras de liquidación antes de desplegar cualquier aplicación corporativa de fidelidad. Antes de incorporarse a una red con clubes de clientes en funcionamiento, conviene consultar las condiciones contractuales y la solvencia de las marcas disponibles en un portal de franquicias para verificar cómo se articulan las compensaciones intertiendas y el soporte general del franquiciador.
La rentabilidad de un negocio asociado no debe resentirse por premiar la lealtad del público general; un sistema equitativo de compensación mensual consolida la confianza de los franquiciados y garantiza una experiencia de cliente coherente en todos los puntos de venta.


