Montar una franquicia no consiste solo en elegir una marca conocida y esperar a que lleguen los clientes. Las entidades financieras y el SEPE exigen documentos serios antes de soltar un euro, y el más importante es el plan de empresa adaptado a tu zona geográfica.
Muchos emprendedores cometen el error de presentar los números genéricos que les entrega la central. Sin embargo, los costes de un local en el centro de Madrid no son iguales a los de un barrio de Sevilla. Según datos de la Asociación Española de la Franquicia (AEF), las marcas operativas en España superan las 1.380, pero el éxito individual de cada local depende de un análisis territorial exhaustivo.
Para conseguir el pago único del paro o un crédito bancario, necesitas estructurar de forma realista tus costes locales de personal y alquiler. En las siguientes líneas encontrarás las pautas exactas para ajustar estas cifras y calcular tu verdadero punto de equilibrio.
Por qué no sirve la plantilla estándar para el plan de negocio de una franquicia
A menudo, los bancos huelen las plantillas prediseñadas a kilómetros de distancia. Cuando entregas un plan de negocio idéntico al folleto comercial de la central, el analista de riesgos asume que no has dedicado tiempo a estudiar tu mercado real. Esos números estándar suelen ser promedios demasiado optimistas que ignoran las barreras locales.
Cada rincón del país tiene sus propias reglas financieras. Un alquiler comercial en una vía transitada de Valencia puede triplicar el coste de un local periférico, descuadrando tus previsiones iniciales desde el primer mes de apertura.
Para arrancar con buen pie, puedes utilizar el portal de franquicias para analizar las inversiones estimadas de marcas consolidadas. Sin embargo, toma esa cifra como una simple referencia; te corresponde a ti buscar presupuestos reales de obras, seguros y suministros en tu municipio.
Qué debe incluir el plan de empresa de tu franquicia
El plan de negocio de una franquicia debe demostrar que el modelo de éxito de la marca funcionará exactamente en la calle que has elegido. El SEPE y los bancos exigen un documento técnico riguroso que justifique la viabilidad de la inversión y asegure que podrás devolver los créditos solicitados.
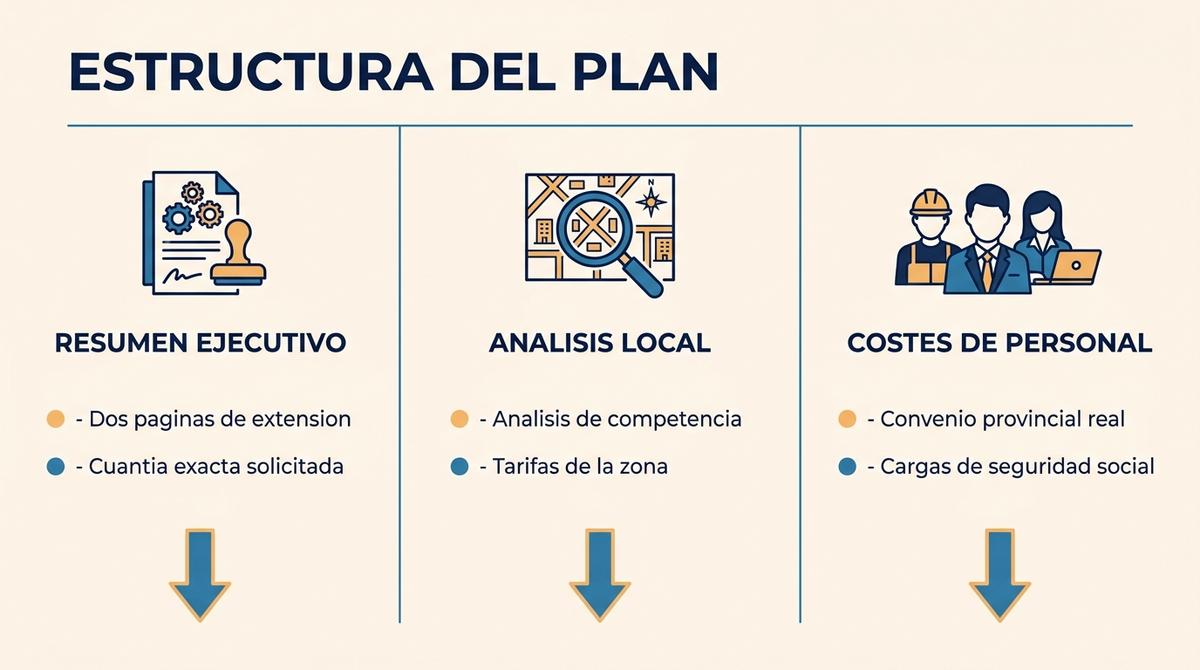
Este informe oficial se apoya en tres apartados obligatorios que debes redactar con total transparencia para convencer a los analistas de riesgos: la carta de presentación de tu proyecto, un estudio minucioso de la competencia de tu barrio y un desglose real de tus costes de plantilla.
El resumen ejecutivo
Es la carta de presentación y debe condensar el proyecto en solo dos páginas. Explica quién eres, la enseña elegida, la cuantía exacta de la inversión que solicitas y cuándo serás rentable. Si el banco no entiende el negocio en tres minutos, tu plan terminará directamente en el montón de rechazados.
El análisis del mercado local
No te limites a contar los peatones que cruzan la acera. Necesitas analizar qué hace la competencia directa en tu zona, sus tarifas y sus debilidades. Contrasta esta información con el directorio de franquicias para conocer los modelos de las marcas competidoras y entender cómo retienen a sus clientes habituales en ese mismo barrio.
Los costes de personal según el convenio
Olvídate de las estimaciones medias de sueldos nacionales. Tienes que abrir el boletín oficial de tu provincia y aplicar las tablas salariales del convenio colectivo de tu sector. A ese salario bruto anual debes sumarle entre un 30% y un 33% de costes de seguridad social empresarial para evitar quiebras imprevistas a mitad de año.
Canon de entrada y royalties: cómo integrarlos en tus costes
La estructura financiera de una franquicia incluye costes específicos que jamás verás en un negocio tradicional independiente. El canon de entrada inicial se firma bajo contratos que habitualmente duran cinco años prorrogables. Financieramente, este pago no se registra como un gasto directo del mes, sino como un activo intangible que debes ir amortizando paulatinamente.
Por el contrario, los royalties de explotación y publicidad exigen un control continuo porque afectan directamente al flujo de caja de tu día a día. Suelen oscilar entre el 2% y el 7% de tus ventas brutas mensuales. Esto significa que tendrás que pagar este porcentaje fijo a la central incluso durante los meses flojos de facturación, mermando tu liquidez real.

El cálculo real del punto de equilibrio
El umbral de rentabilidad define la frontera exacta donde dejas de perder dinero y comienzas a ganar tus primeros euros. Para obtener esta cifra realista, debes sumar todos tus costes fijos mensuales, incluyendo el alquiler de tu local, los suministros básicos y los sueldos del personal de plantilla.
Divide esa cifra entre tu margen de contribución, restando previamente el porcentaje destinado a los royalties variables de la marca. De esta forma obtendrás el volumen de ventas mensual mínimo que necesitas facturar. Si tus cálculos preliminares exigen un volumen de clientes superior al tráfico peatonal real de tu calle, el proyecto nacerá muerto de forma inevitable.

Preguntas frecuentes sobre el plan de negocio de una franquicia
¿Es obligatorio el plan de empresa para solicitar el pago único? Sí. El SEPE exige siempre una memoria técnica detallada para autorizar la capitalización del desempleo, validando que el proyecto sea económicamente viable a medio plazo.
¿Qué porcentaje de fondos propios exige el banco? Las entidades financieras españolas suelen exigir que aportes entre el 30% y el 40% de la inversión total mediante recursos propios, rechazando sistemáticamente cualquier propuesta financiada al cien por cien.
¿Sirve la herramienta gratuita de iPyme como base formal? Sí, la plataforma online de la Dirección General de Industria de la PYME ofrece un excelente esquema estructurado que los analistas de crédito y los técnicos de empleo admiten y valoran positivamente.
La viabilidad de tu futuro negocio no se demuestra con plantillas prediseñadas ni estimaciones comerciales excesivamente optimistas. Los bancos y los técnicos del SEPE detectan al instante los números inflados o copiados directamente de los catálogos de las enseñas.
Ajustar las nóminas según el convenio colectivo provincial y negociar un alquiler realista son las bases para que tu previsión financiera tenga sentido. Dedica tiempo a contrastar los datos antes de firmar el contrato definitivo y asegurarás un arranque mucho más sólido para tu proyecto.