Muchos consumidores asumen que comprar en una cadena comercial implica contratar con la matriz corporativa. Cuando surge un conflicto en el mostrador, suelen dirigir sus escritos a la sede central. Sin embargo, la responsabilidad ante reclamaciones de clientes en una franquicia recae casi siempre en el titular del establecimiento físico, amparado en el artículo 62.1 de la Ley 7/1996 de Ordenación del Comercio Minorista y ratificado por la Sentencia 98/2021 del Tribunal Supremo.
El franquiciado actúa con CIF propio, administra su personal y asume de forma independiente el riesgo mercantil de su negocio. Esta separación societaria delimita con nitidez las obligaciones de cada parte: la central responde por defectos de fabricación o campañas publicitarias nacionales dudosas, mientras que el punto de venta atiende directamente las quejas por trato, cobros indebidos o fallos en la prestación del servicio.
Independencia societaria en la responsabilidad ante reclamaciones de clientes en una franquicia
El franquiciado responde de manera exclusiva ante las quejas ordinarias al operar con CIF propio y asumir su riesgo comercial. Según el artículo 62.1 de la Ley 7/1996, la central franquiciadora queda desvinculada de los compromisos contractuales asumidos por el local frente a los consumidores.
El titular del establecimiento no actúa como representante laboral ni como delegación territorial de la marca matriz. Es el empleador directo de toda la plantilla de trabajadores, el titular formal de la licencia de actividad municipal y el sujeto fiscal que emite los comprobantes de compra en caja.
Esta autonomía societaria cuenta con el respaldo firme de los tribunales españoles. En la Sentencia 98/2021, de 23 de febrero, la Sala de lo Civil del Tribunal Supremo fijó doctrina sobre esta materia. El fallo determinó que el franquiciador no asume las deudas ni los incumplimientos contractuales del franquiciado frente a sus usuarios. El uso de signos distintivos compartidos no traslada la obligación indemnizatoria a la matriz, salvo negligencia demostrada en la supervisión o la imposición de un método intrínsecamente defectuoso.
Límites de la responsabilidad ante reclamaciones de clientes en una franquicia por servicio o producto
La responsabilidad ante reclamaciones de clientes en una franquicia distingue el origen del daño: las incidencias en el servicio corresponden al franquiciado, mientras que los defectos en productos de suministro impuesto generan responsabilidad solidaria con la central según el artículo 135 del TRLGDCU.
Cuando un comprador sufre una mala experiencia por trato del personal, retrasos, errores de facturación o denegación de devoluciones, la queja atañe al gestor del local. El contrato de compraventa o de prestación de servicios vincula al usuario con la mercantil del punto de venta. Por ello, las incidencias de la operativa comercial diaria no pueden derivarse legalmente hacia la sede corporativa de la red.
El escenario cambia cuando el conflicto deriva de lesiones o daños materiales causados por un artículo defectuoso o peligroso. Conforme al Real Decreto Legislativo 1/2007, se aplica un régimen de responsabilidad solidaria ante productos defectuosos. El consumidor perjudicado puede demandar tanto al establecimiento que comercializó el artículo como a la central que lo fabricó, importó o identificó bajo su marca comercial.
| Tipo de reclamación | Sujeto responsable | Vía de resolución | Base normativa aplicable |
|---|---|---|---|
| Atención al cliente y fallos del servicio | Franquiciado titular del local | Vía amistosa, mediación OMIC o demanda civil | Ley 7/1996 (art. 62.1) y STS 98/2021 |
| Daños por producto defectuoso | Responsabilidad solidaria (franquiciado y central) | Arbitraje de consumo o juzgado ordinario | TRLGDCU (art. 135 y concordantes) |
| Publicidad nacional confusa o engañosa | Central franquiciadora (anunciante) | Expediente administrativo de Consumo | Ley 34/1988 General de Publicidad |
| Incumplimiento de promociones en caja | Franquiciado del establecimiento | Reclamación ante Consumo o juicio verbal | Ley 7/1996 y normativa autonómica |
Gestión de hojas de reclamaciones y requerimientos de consumo en el local
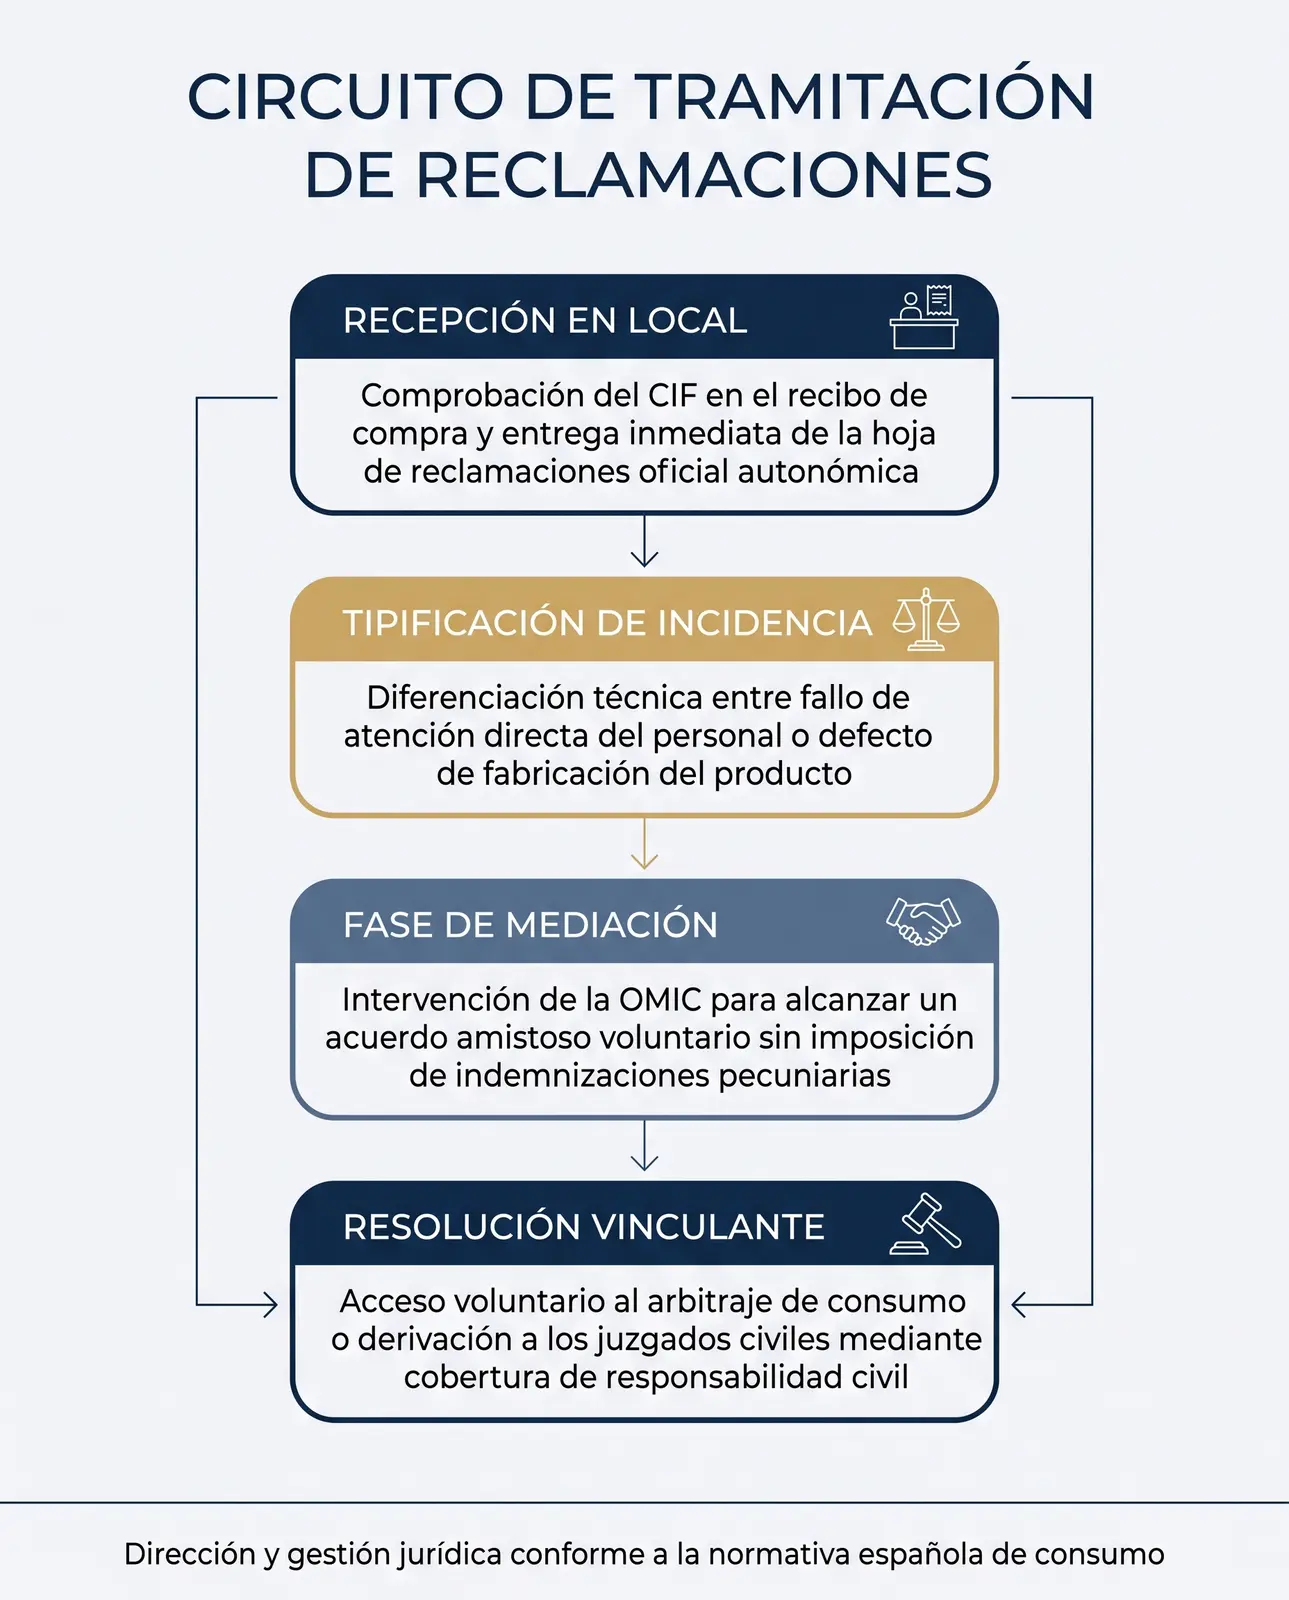
Las hojas de reclamaciones autonómicas deben tramitarse siempre a nombre de la razón social y CIF del franquiciado. Las Oficinas Municipales de Información al Consumidor (OMIC) pueden incoar expedientes sancionadores al establecimiento, pero carecen de competencia para fijar indemnizaciones directas al usuario.
Cada comunidad autónoma exige cartelería visible y formularios reglamentarios donde figure la identificación fiscal del explotador del establecimiento. Cumplimentar estos impresos con los datos de la central acarrea sanciones por obstrucción inspectora y por confundir al consumidor sobre la identidad real del prestador.
Frente a una queja formal, los servicios autonómicos y municipales ejercen labores de mediación y vigilancia. Tienen potestad para incoar expedientes y proponer multas si detectan irregularidades en el local, pero no tienen capacidad legal para imponer indemnizaciones por daños y perjuicios. Obtener una compensación económica exige acudir al Sistema Arbitral de Consumo por acuerdo voluntario o presentar una demanda civil en los juzgados ordinarios.
Campañas de publicidad nacional y discrepancias de precios en tienda
La responsabilidad por campañas comerciales recae sobre la central franquiciadora cuando sus anuncios nacionales inducen a error, según la Ley 34/1988 General de Publicidad. Si el franquiciado decide omitir una promoción vinculante en su caja registradora, responderá él directamente frente al cliente.
Cuando la central emite folletos, cuñas o promociones digitales estatales con condiciones ambiguas, asume la condición de anunciante responsable. Si el mensaje falsea el precio o la disponibilidad del producto, la central asume las consecuencias por publicidad ilícita ante las autoridades competentes.
En cambio, cuando la matriz diseña una campaña válida y de obligado cumplimiento para la red y el franquiciado se niega a aplicarla, la infracción cambia de sujeto. El titular del local comete un incumplimiento directo de la oferta vinculante frente al comprador en el punto de venta, además de contravenir sus compromisos internos con la marca.
Pactos de indemnidad contractual y protocolos para blindar la red
Las cláusulas de indemnidad regulan únicamente el derecho de repetición mercantil entre la central y el franquiciado. Estos acuerdos privados interempresariales carecen de validez para frenar sanciones de los inspectores de consumo o eludir demandas civiles directas planteadas por los clientes afectados.
Mediante estos acuerdos, las partes fijan compensaciones internas si un conflicto con terceros genera costes económicos o sanciones forzosas. Este mecanismo opera solo en el ámbito privado entre empresas: los pactos internos no frenan las sanciones administrativas impuestas por los inspectores al negocio ni alteran la legitimación pasiva procesal en vía judicial.
Para reducir litigios, los puntos de venta deben implantar manuales exhaustivos de atención al cliente y suscribir pólizas de seguro de responsabilidad civil proporcionadas a su volumen de negocio. Contar con asesoramiento legal externo facilita auditar periódicamente los contratos y verificar que la tramitación de quejas respete las normativas de consumo vigentes.
Establecer protocolos operativos claros para responder a las quejas previene expedientes sancionadores y frena la escalada judicial. La delimitación rigurosa de funciones entre la matriz y los puntos de venta salvaguarda la continuidad del negocio.
Antes de poner en marcha un proyecto comercial bajo este modelo, conviene analizar detenidamente el catálogo de franquicias en España para seleccionar redes consolidadas que cuenten con manuales de atención al usuario contrastados y un soporte corporativo transparente.
Explora oportunidades reales en el directorio de RedFranquicias
Si estás comparando opciones para abrir tu propio negocio, consulta nuestras selecciones actualizadas por presupuesto y modelo operativo:
- Franquicias rentables en España: modelos de negocio consolidados con métricas operativas verificadas.
- Franquicias baratas y de baja inversión: opciones accesibles desde menos de 10.000 € hasta 30.000 €.
- Franquicias de autoempleo y franquicias sin local para emprender con costes fijos reducidos.
- Franquicias para pueblos y poblaciones pequeñas y el catálogo completo por sectores de actividad.


