Firmar la concesión de un negocio bajo una marca reconocida suele generar entusiasmo, pero el anexo de afianzamientos puede transformar una oportunidad de inversión en una trampa patrimonial. Con frecuencia, los emprendedores constituyen una sociedad limitada para acotar su responsabilidad económica y, acto seguido, neutralizan esa protección jurídica al suscribir afianzamientos personales a título individual.
El franquiciador necesita respaldar el cobro periódico de cánones, suministros de producto y penalizaciones, pero exigir coberturas desmedidas o indefinidas traslada la totalidad del riesgo operativo al patrimonio personal del franquiciado. Entender cómo limitar avales y garantías en franquicias resulta indispensable para evitar que un revés comercial comprometa la vivienda particular, las cuentas de ahorro o los bienes conyugales.
Revisar las fórmulas de afianzamiento bancario, las pólizas alternativas y los términos de exigibilidad permite pactar salvaguardas equilibradas antes de comprometer la firma en el documento definitivo.
Garantías habituales en los contratos de franquicia
Las centrales de franquicia exigen coberturas económicas iniciales para asegurar el cobro de cánones periódicos, suministros de mercancía y posibles penalizaciones contractuales ante situaciones de impago. Estas salvaguardas mitigan el riesgo crediticio de la red, pero pueden comprometer la solvencia del operador local si se pactan sin límites expresos.
La necesidad de las marcas de respaldar sus flujos de cobro es comprensible desde el punto de vista comercial. El problema aparece cuando las exigencias iniciales desbordan la lógica operativa. Al solicitar garantías desmedidas, la central traslada casi todo el riesgo comercial al inversor, generando un desequilibrio contractual gravoso para el franquiciado que reduce su margen de maniobra financiero desde el momento de la apertura.
Aval bancario a primer requerimiento y pignoración de fondos
El aval bancario a primer requerimiento es una garantía financiera autónoma e irrevocable donde el banco debe abonar el importe fijado al franquiciador tras su simple solicitud escrita. La entidad no comprueba si existió un incumplimiento contractual real ni atiende a posibles objeciones del franquiciado.
Esta naturaleza abstracta sitúa al franquiciado en una posición vulnerable frente a ejecuciones indebidas. Las entidades financieras suelen vincular la emisión de esta fianza a la pignoración de fondos en cuentas a la vista, inmovilizando depósitos equivalentes al total del importe garantizado. Este bloqueo retiene un dinero líquido imprescindible para financiar el fondo de maniobra durante los primeros meses, asfixiando la tesorería diaria del establecimiento.
Fianzas de aprovisionamiento y depósitos operativos
Las fianzas de aprovisionamiento y depósitos de garantía comercial constituyen cantidades en metálico exigidas para respaldar pedidos continuos de producto centralizado o mercancías de venta exclusiva. Su objetivo formal es asegurar los pagos periódicos a la central de compras o proveedores homologados del grupo.
El riesgo financiero aumenta cuando estas fianzas coinciden con depósitos por el alquiler del local y avales de marca genéricos. Esta acumulación redundante de coberturas económicas drena la liquidez disponible antes de abrir el negocio. Mantener múltiples partidas de capital congeladas en diferentes conceptos multiplica los costes de arranque sin aportar ventajas proporcionales a la operativa.

Riesgos del aval personal y la renuncia al beneficio de excusión
El aval personal indefinido compromete todo el patrimonio personal del socio, obligándolo a responder con sus bienes presentes y futuros ante las deudas de la sociedad franquiciada. Esta figura suprime en la práctica la protección patrimonial que ofrece una sociedad de responsabilidad limitada.
El peligro se agrava cuando el contrato incorpora la renuncia expresa a los beneficios de orden, división y excusión, habitual en el régimen de fianzas del Código Civil. El beneficio de excusión establece que el acreedor debe liquidar y agotar primero los bienes de la empresa deudora antes de reclamar al avalista. Al renunciar a este derecho, el avalista asume una posición idéntica a la del deudor principal.
Esto permite a la marca saltarse a la sociedad limitada e iniciar el embargo directo sobre el patrimonio del avalista, dirigiéndose contra sus cuentas de ahorro o inmuebles particulares sin esperar a la liquidación de la empresa. Sin un límite fijado por escrito, este compromiso abarca tanto las cuotas mensuales impagadas como penalizaciones por rescisión anticipada o indemnizaciones por daños que la central decida cuantificar unilateralmente.
Cómo limitar avales y garantías en franquicias al negociar el contrato
Establecer cómo limitar avales y garantías en franquicias exige negociar topes cuantitativos concretos y plazos de vigencia definidos antes de firmar cualquier compromiso vinculante. Acotar estas coberturas económicas constituye un estándar mercantil común en redes consolidadas que operan bajo relaciones profesionales equilibradas.
Plantear ajustes en los anexos de afianzamiento no implica desconfianza hacia la marca ni falta de solvencia empresarial. Consiste en equilibrar las responsabilidades mutuas. Las marcas consolidadas suelen admitir modificaciones razonables en las garantías cuando el candidato argumenta su impacto sobre la viabilidad económica del proyecto.
Techos cuantitativos y cláusulas de vencimiento temporal
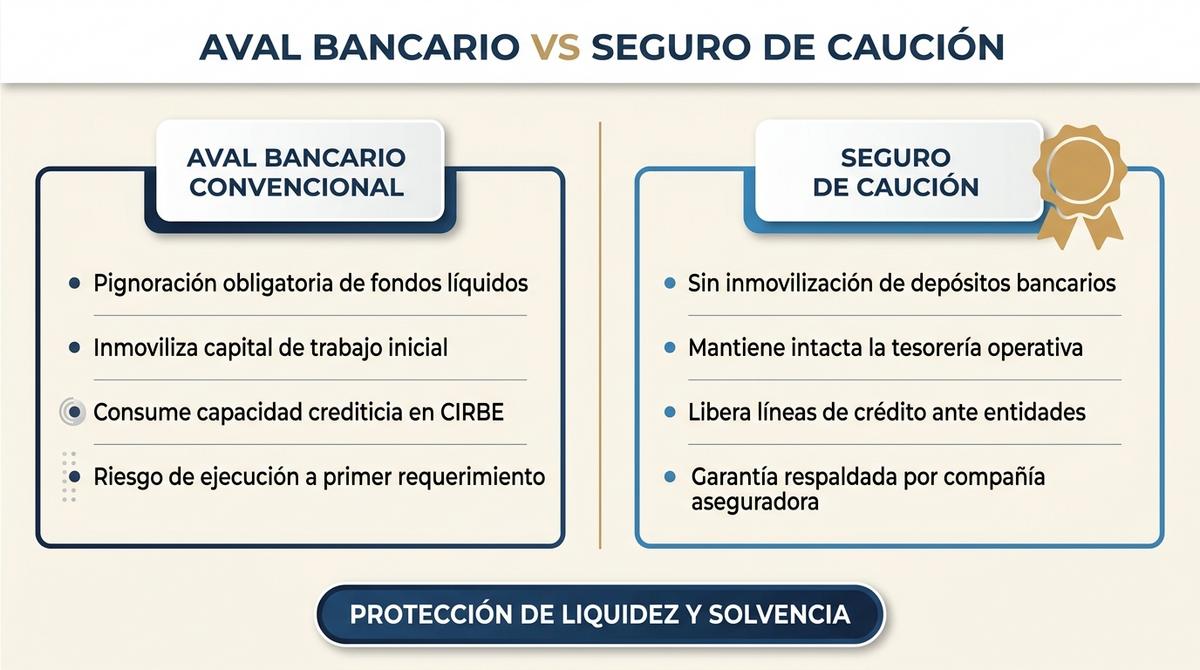
Fijar techos cuantitativos consiste en establecer una cifra monetaria máxima para el aval, que suele calcularse entre tres y seis meses de cánones medios o compras estimadas. Esta acotación impide que el franquiciador reclame cantidades desorbitadas por responsabilidades accesorias o penalizaciones contractuales sobrevenidas.
Conviene vincular esta restricción a cláusulas de caducidad temporal condicionadas a hitos, como superar los dos primeros ejercicios económicos sin registrar retrasos en los pagos. Cumplido ese plazo de estabilidad comercial, el contrato debe articular la cancelación automática del compromiso y la devolución física del documento original del aval para extinguir la obligación ante la entidad emisora.
Sustitución por seguro de caución y su impacto en la CIRBE
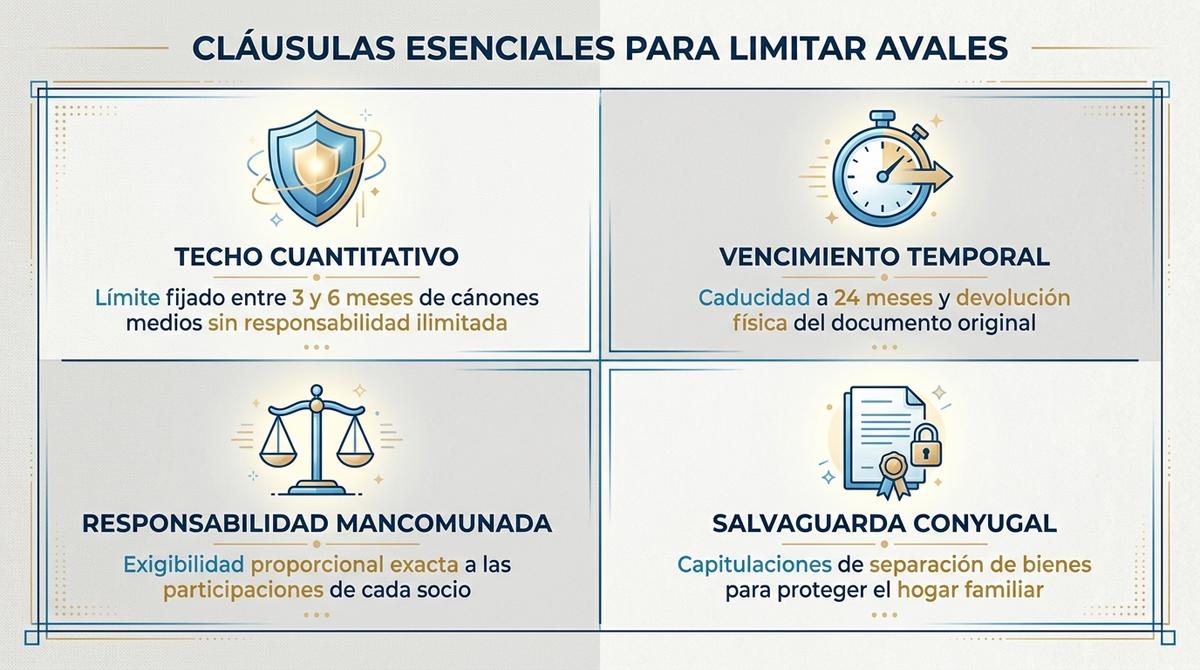
El seguro de caución es una póliza donde una compañía aseguradora actúa como fiadora de las obligaciones contractuales del franquiciado frente a la central. A diferencia de las garantías bancarias convencionales, no exige pignorar dinero en cuenta ni inmoviliza capital propio.
Esta alternativa protege la capacidad crediticia de la empresa. Los avales concedidos por bancos figuran en la Central de Información de Riesgos del Banco de España, restando margen para solicitar préstamos o pólizas de crédito. El seguro de caución evita consumir capacidad crediticia en la CIRBE, reservando las líneas bancarias para financiar el aprovisionamiento o responder a imprevistos cotidianos del establecimiento.
Aval mancomunado proporcional frente a la solidaridad de socios
El aval mancomunado proporcional divide la responsabilidad económica entre los socios según el porcentaje exacto de participación que cada uno ostenta en el capital social. Así, el acreedor solo puede exigir a cada integrante la parte de deuda que le corresponde contractualmente.
Aceptar cláusulas de solidaridad pura supone un grave peligro en proyectos compartidos. La central franquiciadora tiene la potestad de dirigir la reclamación total contra el patrimonio del socio más solvente. Por eso, pactar un aval mancomunado proporcional a las participaciones sociales impide asumir los impagos generados por otros miembros del proyecto empresarial.
Cómo blindar el patrimonio familiar y evitar compromisos en blanco
Blindar el patrimonio personal exige separar los bienes conyugales de la actividad empresarial mediante escritura notarial y rechazar la firma de documentos con condiciones indeterminadas o importes sin definir. La falta de previsión en este punto puede arrastrar los ahorros familiares ante un fallo del modelo de negocio.
Si el matrimonio se rige por el régimen económico de bienes gananciales, las deudas originadas por el negocio mercantil pueden repercutir sobre el patrimonio común de la pareja. Para eludir esta exposición, resulta indispensable otorgar capitulaciones matrimoniales de separación de bienes en escritura pública antes de asumir compromisos de afianzamiento. Por otra parte, aceptar anexos de fianza en blanco o fórmulas sin límite de responsabilidad traslada una carta blanca a la central, poniendo en riesgo la estabilidad del hogar frente a cualquier desavenencia contractual.
Asumir la gestión de un negocio bajo el modelo de franquicia no exige arriesgar los ahorros personales ni comprometer el bienestar familiar. El aspecto determinante consiste en evaluar los afianzamientos con rigor mercantil, suprimir renuncias perjudiciales e incorporar techos cuantitativos o seguros de caución que garanticen la viabilidad del operador.
Antes de suscribir cualquier compromiso vinculante, conviene analizar redes consolidadas que trabajen con contratos transparentes y equilibrados. A través de un directorio de franquicias de referencia es posible comparar enseñas que facilitan condiciones operativas razonables para emprender con solidez patrimonial.
Explora oportunidades reales en el directorio de RedFranquicias
Si estás comparando opciones para abrir tu propio negocio, consulta nuestras selecciones actualizadas por presupuesto y modelo operativo:
- Franquicias rentables en España: modelos de negocio consolidados con métricas operativas verificadas.
- Franquicias baratas y de baja inversión: opciones accesibles desde menos de 10.000 € hasta 30.000 €.
- Franquicias de autoempleo y franquicias sin local para emprender con costes fijos reducidos.
- Franquicias para pueblos y poblaciones pequeñas y el catálogo completo por sectores de actividad.


