Abrir la persiana con el local lleno de clientes genera una reconfortante sensación de éxito, pero la caja registradora suele ocultar una trampa contable habitual: facturar a buen ritmo no equivale a generar beneficios. Muchos operadores descubren a final de mes que, tras liquidar compras a proveedores homologados, nóminas, suministros y cánones de marca, el saldo disponible no compensa las horas invertidas ni el capital desembolsado.
Gestionar un negocio bajo modelo de red exige dominar el control de márgenes en una franquicia para evitar que las desviaciones operativas silenciosas diluyan el rendimiento del punto de venta. Entre precios de compra concertados y precios de venta al público sugeridos, el franquiciado cuenta con un espacio de maniobra que depende de su precisión analítica.
Comprender cómo se descompone cada euro ingresado, desde el coste directo de la mercancía hasta el margen de contribución local, resulta determinante para blindar la viabilidad de la empresa y detectar fugas de tesorería antes de que comprometan la continuidad del establecimiento.
Niveles financieros para el control de márgenes en una franquicia
El control de márgenes en una franquicia requiere auditar tres niveles contables: margen bruto sobre compras, margen de contribución local y margen neto final. Facturar un volumen elevado oculta pérdidas si el margen sobre compras es estrecho, pues las ventas netas deben superar holgadamente el coste de la mercancía para sostener la operativa.
Para medir este rendimiento se aplica una fórmula matemática en base imponible neta de impuestos indirectos:
Margen Bruto (%) = ((Ventas sin IVA – Coste de Ventas sin IVA) / Ventas sin IVA) x 100.
Conviene no confundir este indicador con el recargo comercial o markup. Mientras que el markup representa el porcentaje que se suma al coste de adquisición de un artículo para fijar su precio de salida, el margen expresa qué parte del precio de venta final queda disponible como beneficio bruto. Comprar a diez euros y vender a quince implica un recargo del 50 %, pero deja un margen comercial del 33,3 %. Confundir ambos términos distorsiona las previsiones de ingresos desde el inicio y genera errores de cálculo en toda la cuenta de resultados del ejercicio.
Margen bruto sobre compras y coste de producto
El margen bruto sobre compras mide la diferencia entre los ingresos netos de venta y el coste de aprovisionamiento pactado con los proveedores homologados. En sectores como la hostelería o el comercio minorista, el coste de producto o mercancía suele situarse entre el 30 % y el 35 % de la facturación neta.
Cualquier incremento no previsto en las tarifas del distribuidor repercute directamente en este escalón contable. Al estar vinculado a una red de compras concertada, el responsable del local dispone de escasa flexibilidad para sustituir ingredientes o referencias por alternativas más económicas. Por esa razón, un ligero encarecimiento en las materias primas compradas comprime de golpe el beneficio inicial, mucho antes de afrontar las obligaciones laborales, los suministros energéticos o el alquiler del local comercial.
Margen de contribución y peso de la operativa local
El margen de contribución local es el remanente obtenido tras descontar los costes variables directos del establecimiento al margen bruto inicial. Esta cifra determina el capital disponible para absorber los costes fijos de estructura, el arrendamiento del inmueble y los cánones periódicos fijados por la enseña.
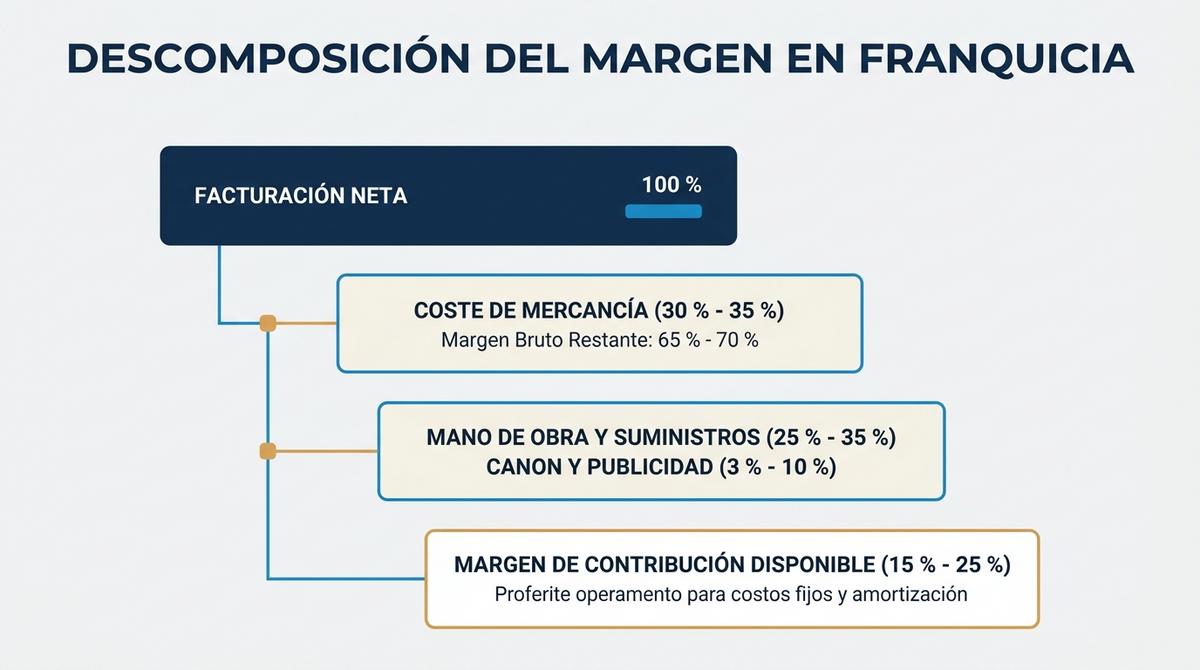
La mano de obra directa del punto de venta representa la partida variable de mayor peso, absorbiendo con frecuencia entre el 25 % y el 35 % de la facturación. Tras cubrir salarios y seguros sociales, el remanente debe atender el pago de suministros como luz, agua o gas, así como la liquidación periódica del canon de explotación, habitualmente entre el 2 % y el 7 %, y la aportación al fondo común de publicidad, situada entre el 1 % y el 3 %.
Factores de fuga que reducen el margen comercial en franquicias
Las fugas de margen comercial en franquicia proceden principalmente de descuentos no controlados en caja, desviaciones entre escandallos e inventario real y costes de ocupación locales subestimados. Aplicar rebajas comerciales sin respaldo analítico para acelerar la rotación diaria termina destruyendo la viabilidad financiera del punto de venta.
Muchos encargados recurren a promociones locales no planificadas con el propósito de acelerar el paso de clientes por caja. Esta práctica reduce el margen unitario sin asegurar que el incremento de afluencia cubra el coste de reposición del stock vendido.
A este problema se suma la aceptación acrítica de las cuentas de explotación orientativas facilitadas en los manuales de la marca. Dichas proyecciones suelen apoyarse en medias nacionales que no reflejan la realidad de costes específicos de cada plaza, como un alquiler desproporcionado respecto a la afluencia de la calle o convenios colectivos provinciales con costes laborales superiores a la media prevista.
Desviación entre escandallo teórico e inventario real
La brecha entre escandallo teórico e inventario real cuantifica las pérdidas operativas invisibles por raciones desmedidas, roturas y productos caducados sin registrar en el TPV. Cuando estas mermas no se documentan a diario, el coste real de las ventas registradas se dispara frente a las previsiones teóricas.
El software de cobro calcula el consumo de existencias según las recetas estándar o las piezas vinculadas a cada ticket emitido. Si los empleados sirven porciones superiores a las pautadas en los manuales técnicos, desechan producto deteriorado sin darlo de baja o consumen existencias sin registrarlas, el descuadre se acumula de forma silenciosa. Al realizar el recuento físico, faltan unidades que obligan a realizar compras suplementarias, elevando de forma artificial el gasto en aprovisionamiento sin respaldo en los ingresos.
Promociones obligatorias sin compensación en el coste de compra
Las promociones de red impuestas deterioran el margen si la central no reduce proporcionalmente el precio de cesión de la mercancía homologada. Vender con descuento manteniendo el mismo coste de aprovisionamiento exige un aumento desmedido del volumen vendido para no incurrir en pérdidas.
Si un producto con un coste de preparación de cuatro euros pasa de venderse a diez euros a comercializarse a seis euros por imposición promocional, el margen bruto cae del 60 % al 33,3 %. En términos monetarios, el beneficio por unidad pasa de seis a dos euros. Para obtener el mismo margen bruto de mil euros, el negocio pasa de necesitar ciento sesenta y siete operaciones a requerir quinientas ventas, saturando la capacidad operativa del equipo y disparando el desgaste de la maquinaria.
Protocolo para auditar el margen de beneficio en una franquicia semana a semana
El protocolo semanal de control consiste en conciliar albaranes de entrada con el inventario físico de cierre y cruzar el consumo real con las ventas del TPV. Esta rutina preventiva exige cotejar los albaranes de entrega de mercancía cada lunes para identificar desajustes antes del cierre contable mensual.
Esperar al informe mensual de la gestoría impide corregir a tiempo las pérdidas de existencias. Para establecer una rutina rigurosa de control analítico, conviene seguir este procedimiento operativo:
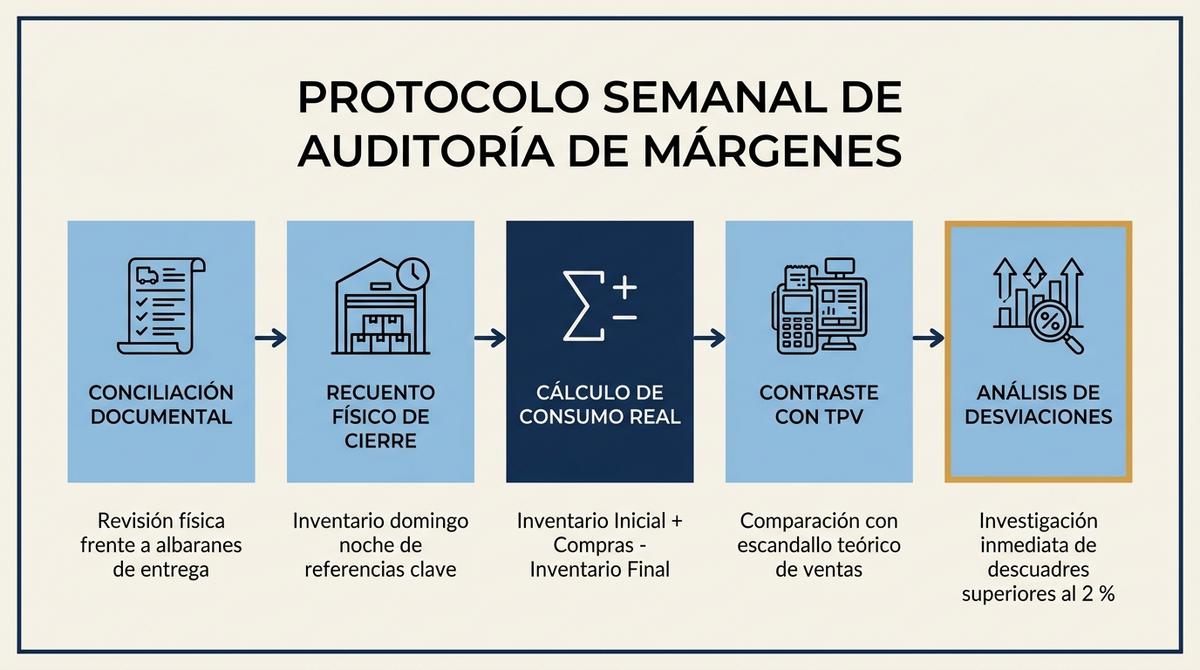
- Recepción y conciliación documental: revisar cada albarán de entrada frente a las cantidades físicas recibidas en almacén antes de dar la conformidad en el sistema informático.
- Recuento físico de cierre semanal: contar las referencias de alta rotación al terminar el turno del domingo o a primera hora del lunes, verificando pesos y unidades reales en estantería.
- Cálculo del consumo real: sumar el inventario inicial de la semana y las compras recibidas, restando el inventario final contado para conocer el gasto físico exacto de producto.
- Contraste con el escandallo teórico: extraer del software TPV el volumen de producto que debió consumirse según las ventas y calcular la diferencia porcentual con el consumo real.
- Análisis de desviaciones: investigar de inmediato cualquier descuadre que supere el 2 % o el 3 % para atajar fallos de porcionamiento, mermas ocultas o posibles sustracciones.
Autonomía de precios y límites a las imposiciones de la central
El franquiciado conserva plena libertad jurídica para fijar sus precios de venta al público en el establecimiento. Aunque el franquiciador puede recomendar tarifas o fijar precios máximos, fijar precios mínimos o tarifas cerradas de reventa constituye una infracción legal muy grave.
El Reglamento de la Unión Europea 2022/720 sobre acuerdos verticales y el artículo 1 de la Ley 15/2007 de Defensa de la Competencia prohíben expresamente cualquier conducta tendente a restringir la capacidad comercial del distribuidor independiente. Asimismo, la jurisprudencia consolidada por el Tribunal Supremo en su sentencia 587/2021 ratifica la nulidad de aquellas cláusulas contractuales o presiones informáticas que impidan modificar los precios a la baja para adaptarlos a la competencia de la zona.
El operador del punto de venta tiene pleno derecho a ajustar sus precios en el terminal informático para defender su margen comercial si sus costes de explotación locales así lo demandan, sin temer represalias ni cortes en el suministro de productos homologados.
Pautas de negociación ante caídas de rentabilidad operativa
La negociación con la central ante caídas de rentabilidad requiere presentar datos auditados de compras, mermas registradas y peso real de costes fijos. Contar con un informe objetivo permite solicitar bonificaciones temporales en royalties de explotación o revisiones en los precios de suministro concertados.
Las quejas basadas en impresiones subjetivas carecen de fuerza ante la dirección de una red. Presentar un registro detallado de las desviaciones de margen, el peso real del alquiler sobre las ventas netas y el impacto exacto de las campañas publicitarias permite justificar la necesidad de medidas correctoras. Estas medidas pueden incluir la exención provisional de promociones nacionales lesivas para el local o la revisión de las escalas de descuento con los proveedores designados.
Sostener la salud financiera del establecimiento exige disciplina analítica constante sobre las compras, los consumos de inventario y las condiciones pactadas con la enseña. Para quienes evalúan modelos de negocio respaldados por estructuras de costes solventes, consultar un portal de franquicias en España permite comparar redes consolidadas y comprobar que el soporte analítico de la central facilite una gestión financiera transparente desde el primer día.